経費精算はいつまで?申請期限・時効と期限を過ぎた場合の対応を解説
2026.09.01
「デスクの引き出しから先月分の領収書が出てきたが、今からでも精算できるだろうか」 「従業員にいくら『締め日を守ってほしい』と伝えても、毎月のように期限遅れの申請が発生してしまう」
経費精算における「いつまで精算できるのか」「社内申請期限は何日に設定するのが適切か」という疑問や悩みは、申請を行う従業員にとっても、全社の精算を取りまとめる経理担当者にとっても、非常に関心の高いテーマです。
結論から言うと、従業員が会社へ申請する具体的な期限は、一律の法律ではなく会社の「経費精算規程(社内ルール)」によって決まります。ただし、社内申請期限を一日でも過ぎたからといって、直ちに精算が一切不可能になったり、従業員の自腹(自己負担)が確定したりするわけではありません。
本記事では、25年以上にわたり経費精算業務に向き合ってきたハーモス経費の知見をもとに、経費精算に関わる「3つの期限」を整理し、期限を過ぎてしまった場合の具体的な対応方法や、月またぎ・年度またぎの会計処理について解説します。
さらに、経理担当者向けに「社内申請期限の適切な設計方法」や、個人の記憶・モラルに頼らずに期限内の申請・承認を定着させるための仕組みづくりまで詳しくご紹介します。
1.経費精算はいつまでできる?まず押さえたい「3つの期限」の違い
「経費精算はいつまでできるのか」という問いに対して、一つの明確な日付だけで回答することはできません。なぜなら、経費精算に関わる「期限」には、それぞれ性質と目的が異なる以下の3つの側面が存在するからです。
① 社内申請期限
会社が就業規則や経費精算規程などで定める、従業員の提出締め日です。
たとえば「経費発生月の月末まで」「翌月3営業日以内」など、会社の経理処理や締め日に合わせて設定されます。経費精算について全国一律の法定申請期限が定められているわけではないため、具体的な期限は自社の経費精算規程等を確認する必要があります。
② 法的な請求期限
従業員が会社の業務のために立て替えた費用について、会社へ返還を求める権利には、民法上の消滅時効が問題となります。
民法166条では、一般の債権について、原則として「権利を行使できることを知った時から5年間」または「権利を行使できる時から10年間」行使しない場合、時効によって消滅すると定められています。
ただし、具体的な立替経費の法的性質や時効の起算点などは個別事情によって異なる可能性があります。そのため、「すべての経費精算について必ず5年間請求できる」と一律に考えるのではなく、個別のケースでは法務担当者や専門家への確認が必要です。
③ 会計・税務処理に関わる時期・期限
従業員がいつまで会社へ請求できるかという問題とは別に、会社側では「その費用をどの事業年度の費用として処理するか」という会計・税務上の問題があります。
法人税上、販売費・一般管理費その他の費用については、その事業年度終了の日までに、原則として以下の3つの債務確定要件を満たしているものが、その事業年度の損金の対象になります。
- その事業年度終了の日までに債務が成立していること
- その債務に基づいて具体的な給付原因となる事実が発生していること
- 金額を合理的に算定できること
そのため、経費精算の申請が決算をまたいだからといって、単純に「申請された年度の費用」として処理すればよいとは限りません。
参考:国税庁「No.5387 販売費、一般管理費その他の費用における債務確定の判定」
また、すでに法人税の確定申告を行った後に誤りが判明し、納付税額が過大だった場合などには、「更正の請求」によって訂正を求めることができます。法人税の更正の請求は、原則として法定申告期限から5年以内です。
経費精算に関わる「3つの期限」比較整理一覧
| 区分 | 主な内容・基準 | 迷った際の 相談先 | 誰に関係 するか | 過ぎた場合の影響 |
|---|---|---|---|---|
| 社内申請期限 | 会社の経費精算規程で定める提出締め日(例:当月末締め、翌月3営業日以内など) | 経理 上司 | 申請者 承認者 経理 | 翌月精算への繰り延べや、理由書の提出・例外承認が必要になる場合がある |
| 法的な請求期限 | 民法上の立替金返還請求権の消滅時効(権利を行使できることを知った時から5年、または権利を行使できる時から10年 | 法務 経理 | 申請者 法務 経理 | 会社に対する法的な返還請求権が時効により消滅する可能性がある |
| 会計・税務処理に関わる期限 | 費用を計上する事業年度(決算)および、税務申告後の更正の請求などの手続き(原則として法定申告期限から5年以内) | 経理 税理士 | 経理 経営陣 税理士 | 過年度修正や修正仕訳、更正の請求など会計・税務上の対応が必要になる場合がある |
このように、「経費精算の期限」と一口に言っても、
- 会社のルールとして定められた申請期限
- 法律上の権利に関わる請求期限
- 費用の帰属年度や申告後の訂正に関わる会計・税務上の時期・期限
では、それぞれ意味が異なります。
特に、社内の申請期限を過ぎたからといって、直ちに法的な返還請求権まで消滅するわけではありません。一方、社内でどのような申請・承認手続きを求めるかは経費精算規程等によって定められるため、期限後の申請については、自社の規程と個別事情の双方を踏まえて対応することが重要です。
2.会社の経費精算期限はいつまで?社内規程で決まる理由
法律には「経費が発生してから何日以内に精算しなければならない」という一律の規定はありません。そのため、従業員が日常業務で守るべき期限は、勤務先が独自に定めている社内規程によって異なります。
一般的な社内期限の設定例
多くの企業では、月次決算や給与計算のスケジュールに合わせて、以下のような締め日を設定しています。
- 当月末締め(例:当月中に発生した経費は当月最終営業日までに申請)
- 翌月〇営業日締め(例:前月分の経費は翌月第3営業日までに申請)
- 経費発生から〇日以内(例:出張や購入から1ヶ月以内に都度申請)
期限を守れなかった場合の社内運用例
万が一社内期限を過ぎてしまった場合、企業では以下の例のような対応ルールを設けているのが一般的です。
- 翌月精算への繰り延べ(当月の締め漏れ分として翌月処理を行う)
- 遅延理由書の提出(なぜ遅れたのか理由と再発防止策を記載して提出する)
- 上長・経理の特別承認(通常のフローとは異なる例外承認ルートを通す)
社内規程を確認する方法
自身の会社がどのようなルールを設けているかは、社内イントラネットや共有サーバーに格納されている「経費精算規程」「旅費交通費規程」「就業規則」で確認できます。また、経費精算システムを利用している場合は、ログイン画面やマイページ上に締め日が表示されていることもあります。
申請期限と振込日の違い
なお、「社内申請期限(データの提出締め日)」と「精算日(実際に立替金が口座に振り込まれる日)」は別物です。申請締め日を守ることで、あらかじめ定められた精算日にスムーズに振込が行われます。
3. 社内期限を過ぎたら自腹になる?立替経費を請求できる期間
「社内の精算締め日を過ぎてしまった場合、その立替金は全額自腹(自己負担)になってしまうのか」と不安に思う方も多いでしょう。
結論として、社内期限を過ぎたからといって、法律上すぐに請求できなくなるわけではありません。社内の申請期限を一日過ぎたからといって、直ちに従業員の自己負担が確定したり、会社からの支払いが完全に拒否されたりするわけではない点を知っておきましょう。
民法上の立替金返還請求権
従業員が業務に必要な費用を個人で立て替えた場合、会社に対してその返還を求める権利(立替金返還請求権)が発生します。この権利の消滅時効について、民法第166条では以下のように定められています。
民法第166条(債権等の消滅時効)債権は、次に掲げる場合には、時効によって消滅する。
一 債権者が権利を行使することができることを知った時から5年間行使しないとき。
二 権利を行使することができる時から10年間行使しないとき。
改正民法(2020年4月1日施行)により債権の消滅時効制度は見直されましたが、一般的な経費精算においては、従業員自身が立て替えを行った時点(権利を行使できると知った時)を起点として「5年間」が一つの法的な目安となります(※権利を行使できる時から10年間とのいずれか早い方が適用されます)。
そのため、法律上は社内期限を過ぎていても返還請求権自体は残っている可能性が高く、会社が「社内ルールを過ぎたから」という理由だけで直ちに一律で支払いを拒否できるとは限りません。
参考:e-Gov法令検索「民法第166条(債権等の消滅時効)」
※なお、労働基準法で定められている「賃金請求権の時効(当分の間3年)」は、給与や手当に関するものです。通常の立替経費の返還請求は賃金とは性質が異なるため、混同しないよう注意が必要です。
社内期限を過ぎた場合の対応手順
期限切れの領収書が見つかった場合は、決して放置せず、また自己判断で日付を改ざんしたりせず、以下の手順で正しく対応しましょう。
- 証憑を確保する
領収書原本、購入履歴、クレジットカードの利用明細など、支払いの事実を証明できる書類を揃えます。 - 自己判断で翌月分として申請しない
実際の発生日と異なる日付で申請すると、二重申請や事実と異なる処理の原因になります。 - 上司や経理担当者へ事前に相談する
遅れてしまった理由を添えて速やかに相談し、会社が定めている「遅延理由書」の提出や「例外承認(特別承認)」の手続きに従って申請を行います。
4.期限を過ぎた領収書はいつの経費になる?月またぎ・年度またぎの処理
提出が遅れた領収書をどの時期の費用(損金)として処理するかは、会計上の原則である「発生主義(費用の発生・帰属する事業年度に計上するルール)」に基づいて判断されます。
精算のタイミングと会計処理の比較一覧
| 申請のタイミング | 会計・税務上の主な扱い | 実務上の対応 |
|---|---|---|
| ① 社内期限内 | 当月の費用として正常処理 | 通常の申請・承認・精算フローで処理 |
| ② 月またぎ (同一事業年度内) | 同一年度内であれば通常の経費計上が可能 | 社内規程に従い、翌月処理や例外承認を行って精算 |
| ③ 年度またぎ (決算をまたぐ) | 原則として費用が発生した前年度に帰属 | 前年度の未払費用等としての処理や、個別の会計検討が必要 |
| ④ 決算・税務申告後 | 過年度の会計修正や税務上の手続を検討 | 金額・重要性を踏まえ、経理責任者や税理士への確認が必要 |
同じ「期限切れ」であっても、月をまたいだのか、決算をまたいだのかによって会計・税務上の対応は大きく異なります。
同じ事業年度内で月をまたぐ場合
同じ事業年度(決算期)の中であれば、月をまたいでしまっても会計上の損金として計上すること自体は問題ありません。社内の例外承認フローを経て、翌月の精算対象として処理されるケースが一般的です。
決算をまたぐ場合
注意が必要なのは、会社の「決算期(年度末)」をまたいで前年度の領収書が提出された場合です。会計上、費用は発生した年度に計上するのが原則であるため、前年度の費用を単純に当年度の経費として処理することはできません。
決算・税務申告後に判明した場合
会社の決算が確定し、法人税等の税務申告も完了した後に過去の領収書が見つかった場合、金額の大きさや重要性に応じて、過年度の会計処理の修正や、税額の還付・是正を求める「更正の請求(※法定申告期限から原則5年以内)」などを検討することになります。経理担当者や顧問税理士と協議の上で、適切な処理を決定する必要があります。
5.経費精算の期限遅れが企業に与える5つの影響
申請の遅れは、単に「従業員本人の精算が遅れる」だけで終わりません。これらの影響は、それぞれ独立して起きるのではなく、1つの遅れが連鎖的にバックオフィス全体の負荷へ広がっていく点に注意が必要です。
ここでは、経費精算の遅れが会社全体、特にバックオフィスに与える以下5つの深刻な影響やリスクについて詳しく見ていきます。
- ① 月次決算の遅延による財務把握の遅れ
- ② 修正仕訳や過年度処理の発生による経理工数の膨大化
- ③ 個別催促や確認コミュニケーションの増大
- ④ 予算実績管理や部門別損益の精度低下
- ⑤ 申請内容の確認や重複・不備の発見が遅れる
① 月次決算の遅延による財務把握の遅れ
全社からの経費出揃いが遅れることで、毎月の経費確定や月次決算のスケジュールが後ろ倒しになります。経営陣が最新の財務状況やキャッシュフローをリアルタイムに把握できなくなり、迅速な意思決定の妨げとなります。
② 修正仕訳や過年度処理の発生による経理工数の膨大化
締め日後に遅れて提出された申請に対しては、仕訳の修正や月またぎの振替処理、最悪の場合は過年度修正など、通常の何倍もの手作業や調整が発生し、経理部門の業務を慢性的に圧迫します。
③ 個別催促や確認コミュニケーションの増大
締め日を過ぎても提出しない従業員や、承認を滞らせている管理職に対して、経理担当者がメールやチャットで個別に督促・催促を行わなければならず、精神的・時間的なコストが肥大化します。
④ 予算実績管理や部門別損益の精度低下
経費が発生した月と計上される月がズレることで、各部門の「今月の予算に対していくら使ったか(予実管理)」の数値が歪み、正確なコスト分析ができなくなります。
⑤ 申請内容の確認や重複・不備の発見が遅れる
支出の発生から申請までに長期間が経過すると、本人の記憶が曖昧になり、利用目的や同席者の確認が難しくなります。また、過去の同一申請との重複チェックが困難になり、ガバナンス(内部統制)上のリスクが高まりやすくなります。
6.経費精算の期限は何日以内に設定すべき?月次決算から逆算する方法
「翌月5営業日」がすべての企業にとっての正解ではありません。会社ごとに最適な期限は異なります。重要なのは、一般的な日数(翌月5日など)をそのまま当てはめるのではなく、自社の「月次決算の確定日」から逆算して設計することです。
経費精算が完了するまでには、申請者だけでなく、承認者(管理職)や経理担当者の作業工程が連続して存在するためです。
工程ごとに期限を設定する
社内規程を整備する際は、申請者の締め日だけでなく、以下の5つの工程ごとに期限を定義することが成功のポイントです。
月次決算から逆算するスケジュール設計イメージ
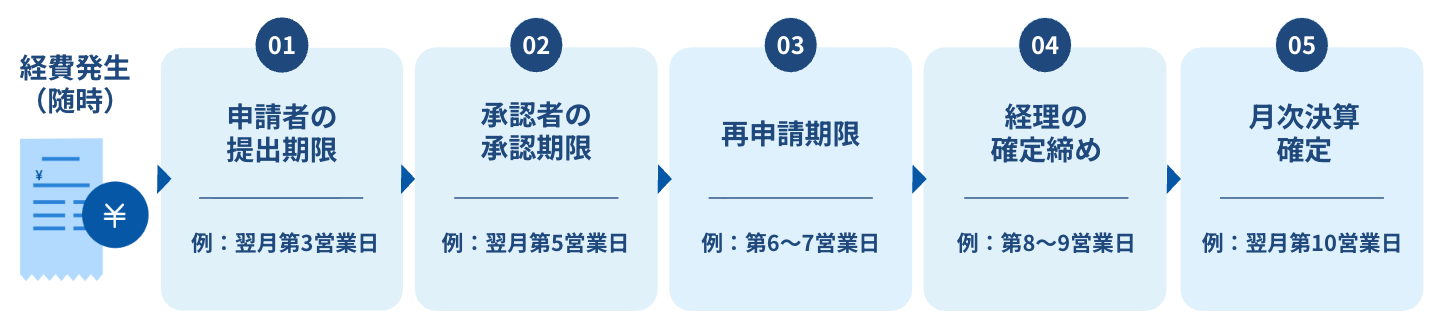
- 申請者の提出期限(例:翌月第3営業日)
- 承認者の承認期限(例:申請受領から2営業日以内)
- 差し戻し後の再申請期限(例:差し戻し受領から1営業日以内)
- 経理担当者の確認・確定期限(例:翌月第7営業日)
- 例外申請の受付期限(例:遅延理由書を添えて翌月第10営業日まで)
特に「差し戻し後の再申請期限」を定めておくことは非常に重要です。せっかく申請者が期限内に提出しても、不備による差し戻しが放置されると、最終的な月次処理が止まってしまうためです。
月次決算から逆算するスケジュール例
例えば、「月次決算を翌月第10営業日に確定させたい」という企業の場合、以下のように逆算して社内期限を設計します。
- 月次決算確定:翌月第10営業日
- 経理最終確認・仕訳確定:翌月第8〜9営業日(作業期間:2営業日)
- 差し戻し再申請・例外対応:翌月第6〜7営業日(対応期間:2営業日)
- 承認者の承認締め:翌月第5営業日(承認期間:2営業日)
- 【設定すべき申請者の提出期限】:翌月第3営業日
さらに、決算月(年度末)については、通常の月よりも締め日を数日早めに設定する特別ルールを設けることで、年度またぎのトラブルを未然に防ぐことができます。
7.経費精算の期限遅れがなくならない4つの原因
多くの企業で「締め日を守ってください」と繰り返しアナウンスしても期限遅れが無くならないのは、従業員のモラル不足だけが原因ではありません。「締め日前に申請を完了しにくい業務構造」そのものに原因があります。
主な原因は以下の4つに分類されます。
| ボトルネックの分類 | 具体的な内容 |
|---|---|
| ①経費をその場で記録・申請できない | 領収書を財布やクリアファイルに溜め込み、月末にまとめて処理する運用になっている |
| ②入力や証憑添付に手間がかかる | 領収書を見ながら日付・金額・支払先・勘定科目を手入力する作業や、紙の領収書を貼る手間が面倒 |
| ③承認工程で申請が滞留する | 申請者は期日内に提出していても、出張や多忙な承認者のところで確認が止まっている |
| ④申請・承認が「どこで止まっているか」を 把握できない | 進捗が可視化されていないため、誰のどこで処理が止まっているかを把握できず、事前申請のないものは提出されるまで確認・フォローのしようがない |
①経費をその場で記録・申請できない
領収書を財布や名刺入れの中に保管し、月末にまとめてPCに入力する運用になっていると、途中で領収書を紛失したり、申請自体を失念したりする原因になります。
②入力や証憑添付に手間がかかる
領収書を目視しながら日付、金額、支払先、勘定科目、乗車区間などを一つずつ手入力する作業に加え、紙の領収書を台紙に貼る作業は、従業員にとって大きな負担となり、作業の後回しにつながります。
③承認工程で申請が滞留する
申請者が締め日通りに提出していても、出張の多い管理職や多忙な承認者のところで確認が滞留すると、結局経理の確認締め日に間に合わなくなってしまいます。
④ 申請・承認が「どこで止まっているか」を把握できない
処理進捗を一元管理する仕組みがないと、締め日直前や締め日を過ぎるまで、誰のどこで処理が止まっているのかを経理側で把握できません。特に事前申請のない立替経費は、実際に提出されるまで存在すら認識できないため、締め日前に適切なフォローを入れること自体が不可能になります。
この構造がある限り、個人の注意喚起だけに頼った運用では、期限遅れを根本から解消することは困難です。
8.経費精算の期限遅れを防ぐ4つの仕組み
期限遅れを根本から減らすためには、「ルールを厳しくする」のではなく、「経費が発生した時点で手間なく申請でき、期限前に申請・承認・確認が進みやすい仕組み」を整えることが効果的です。
第7章で挙げた4つの原因に対して、以下の仕組み(経費精算システム)を導入することで解決を図れます。
【原因と対応する解決策】
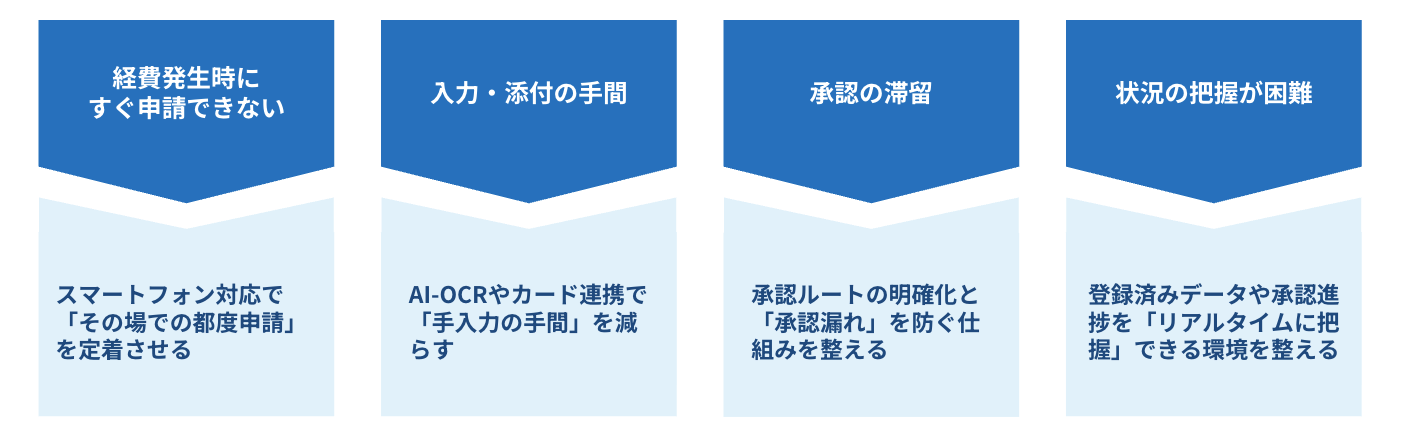
スマートフォン対応で「その場での都度申請」を定着させる
移動中や出張先でも、スマートフォンのカメラで領収書を撮影してその場で申請できる環境を整えます。月末にまとめてPC入力する運用から「都度申請」へシフトさせることで、領収書の紛失や入力忘れを防ぎます。
AI-OCRやカード連携で「手入力・添付の手間」を減らす
領収書をスマートフォンのアプリ等で撮影・アップロードし、申請時に明細へ紐付けられる仕組みや、領収書の画像をAIが解析して日付や金額を自動入力するAI-OCR機能を活用します。さらに、交通系ICカードやクレジットカードの利用履歴を直接取り込む仕組みを導入することで、手入力と証憑添付の双方の手間を最小限に抑え、申請の心理的ハードルを大きく下げられます。
承認ルートの明確化と「承認漏れ」を防ぐ仕組みを整える
承認者の画面上で「自身が承認すべき申請」が一覧表示され、未処理の案件がひと目でわかる仕組みを整えます。また、金額や部署に応じた適切な承認ルートをあらかじめ設定しておくことで、承認者個人での判断迷いや処理の滞留を防ぎます。
登録済みデータや承認進捗を「リアルタイムに把握」できる環境を整える
登録済みの領収書や事前申請に紐づく未精算データ、承認待ちの状況を経理部門が管理画面から把握できる環境を整えます。どこで処理が停滞しているかを可視化することで、経理部門から適切なフォローを行えるようになり、締め日前の確認漏れや月次決算の遅れを未然に防ぎます。
9.経費精算の期限に関するよくある質問(FAQ)
ここで、経費精算の期限に関して多く寄せられる質問と回答をまとめました。
- Q1. 経費精算は法律上いつまで請求できますか?
- Q2. 社内の申請期限を過ぎてしまったら自腹(自己負担)になりますか?
- Q3. 先月の領収書は今月分の精算として申請してもよいですか?
- Q4. 昨年度(前期)の領収書が見つかった場合、今期の経費にできますか?
- Q5. 領収書の保存期間と、従業員の申請期限は同じですか?
- Q6. 会社は社内期限を過ぎた経費精算を断ることができますか?
- Q7. 経費精算の社内期限は、一般的に何日くらいに設定するのが適切ですか?
- Q8. 承認者(上司)にも承認期限を設定すべきですか?
Q1. 経費精算は法律上いつまで請求できますか?
A.従業員が会社に対して立替金の返還を求める権利(立替金返還請求権)は、民法上、原則として権利を行使できると知った時から5年(または権利を行使できる時から10年)で時効となります。ただし、社内での円滑な処理のためには社内規程の期限に従って速やかに申請することが原則です。
Q2. 社内の申請期限を過ぎてしまったら自腹(自己負担)になりますか?
A.社内期限を過ぎたからといって、直ちに自動的に自己負担となるわけではありません。業務上必要な費用であると確認できれば精算可能なケースが多いですが、遅延理由書の提出や例外承認が必要になる場合があります。まずは上司や経理担当者へ相談してください。
Q3. 先月の領収書は今月分の精算として申請してもよいですか?
A.自己判断で日付を変えて今月分として申請することは避けてください。同一事業年度内であれば、実際の発生日付のまま「遅延申請」として処理できる場合が多いため、まずは経理担当者へ発生日通りの日付で申請する方法を確認しましょう。
Q4. 昨年度(前期)の領収書が見つかった場合、今期の経費にできますか?
A.会計・税務上、費用は発生した事業年度に計上するのが原則であるため、前年度の経費を単純に今期の経費として処理することはできません。金額や重要性に応じて過年度の会計処理の修正等が必要になる場合があるため、経理責任者や税理士へご相談ください。
Q5. 領収書の保存期間と、従業員の申請期限は同じですか?
A.両者は全く異なる期限です。領収書などの保存期間は、従業員の申請期限とは異なります。法人の場合、法人税法上、帳簿や取引に関して作成・受領した書類(領収書を含む)は原則として7年間保存する必要があります。なお、青色申告法人で欠損金額が生じた事業年度などについては、10年間の保存が必要となる場合があります。一方、従業員の申請期限は社内運用上の締め日を指します。
Q6. 会社は社内期限を過ぎた経費精算を断ることができますか?
A.社内規程に期限が定められていても、実際に業務上必要な費用を立て替えた場合、民法上の返還請求権が残っていれば会社が一方的に支払いを一律拒否することは慎重であるべきとされています。ただし、社内手続きとして理由書の提出を求めたり、評価等に反映させたりする運用は考えられます。
Q7. 経費精算の社内期限は、一般的に何日くらいに設定するのが適切ですか?
A.一律の正解はなく、自社の「月次決算の確定日」から逆算して設定するのが適切です。例えば、月次決算を翌月第10営業日に確定させたい場合、経理確認や承認期間(計5〜7営業日程度)を考慮し、申請期限を「翌月第3営業日頃」に設定する設計が一般的です。
Q8. 承認者(上司)にも承認期限を設定すべきですか?
A.はい、設定すべきです。申請者の締め日だけを決めても、承認者の段階で処理が滞留すると月次決算が遅れてしまいます。「申請受領から〇営業日以内に承認する」といった承認期限や、差し戻し後の再申請期限もセットで規程に盛り込むことが重要です。
10.経費精算をため込まず、期限内に処理しやすくする「ハーモス経費」
ここまで解説したように、経費精算の期限遅れをなくすためには、単に従業員へ「締め日を守ってほしい」と呼びかけるだけでなく、「経費が発生したタイミングでため込まずに申請でき、確認や承認が期限内にスムーズに終わる仕組み」を整えることが重要です。
クラウド型経費精算システム「ハーモス経費」は、入力・申請・承認・経理チェックの各工程での手間を大幅に削減し、期限内に処理しやすい運用づくりをサポートします。
経費が発生したタイミングで申請しやすくする
- スマートフォン申請・AI-OCR対応:領収書をスマートフォンで撮影すると、日付や金額、支払先、インボイスの適格請求書発行事業者番号(T番号)をAI-OCRが高精度で自動読み取りします。外出先や移動中でもその場で申請が完了するため、領収書の手元保管や月末のまとめて入力を防ぎます。
- 交通系ICカード・法人カード連携:乗車履歴や利用明細を直接取り込めるため、運賃検索や手入力の手間を削減します。
入力・確認の負担を減らす
- 入力項目の制御・自動チェック:社内規程に合わせた入力必須項目や金額条件を設定可能。入力漏れや不備がある状態での申請を事前に防ぎ、差し戻しにかかるコミュニケーションコストを削減します。
- T番号の国税庁DB自動照合:領収書から読み取ったT番号が国税庁データベースに登録されているかを自動照合し、経理の確認負担を軽減します。
承認を滞留させない
- 柔軟な承認ルート設定:金額、部門、役職、申請内容などに応じた承認ルートを柔軟に設定できます。承認者の画面では未処理案件が確認できるため、承認段階での滞留を予防します。
- 事前申請との連携:出張や高額購入などの事前申請と精算を紐付け、承認者の事実確認の手間を軽減します。
経理確認を効率化する
- 重複申請・証票の重複チェック:過去の申請データと照合し、同じ領収書の二重申請や使い回しの可能性を自動検知してアラートを表示。目視での確認漏れを防ぎます。
- 100種類以上の会計システム連携と汎用レイアウト:標準テンプレートの用意だけでなく、企業独自の取込フォーマットに対応できる汎用レイアウト機能を備えているため、現在利用している会計システムを活かしながらスムーズに導入できます。
安心して運用できる基盤
ハーモス経費は、2000年に「eKeihi」としてサービスを開始して以来、25年以上にわたり多様な業種の経費精算を支えてきました。利用継続率は99.8%(2025年3月時点)です。また、Microsoft Azureをセキュリティ基盤に採用し、SAML認証(SSO)やIPアドレス制限にも対応するなど、大企業やグループ企業で求められるセキュリティ・アクセス管理にも対応しやすい環境を整えています。
ハーモス経費は、スマートフォン申請やAI-OCRによる入力支援、社内規程に応じた入力制御・承認フロー、重複申請のチェック、100種類以上の会計システムとの連携などを通じて、経費の発生から申請・承認・経理確認・会計処理までを一連で支援するクラウド型経費精算システムです。
経費が発生したタイミングで申請しやすくし、その後の承認や経理確認まで滞りなく進められる環境を整えることで、従業員への注意喚起だけに頼らず、経費精算の期限を守りやすい運用づくりを支援します。
11.まとめ:経費精算の期限を正しく理解し、遅れにくい仕組みを整えよう
経費精算に関わる「いつまで」という疑問には、①社内申請期限、②法的な請求期限(原則5年/10年の時効)、③会計・税務処理に関わる期限という3つの側面が存在します。
万が一、社内の申請期限を過ぎてしまった場合でも、直ちに自己負担が確定するわけではありません。証憑を揃え、日付を改ざんせずに速やかに上司や経理担当者へ相談し、適切な例外手続きを行うことが大切です。
また、企業として毎月の期限遅れや決算遅延を防ぐためには、従業員のモラルに期待するだけでなく、「なぜ遅れるのか」という業務構造に着目し、経費発生後に速やかに申請・承認・確認が進む環境(システム)を整えることが根本的な解決策となります。
自社の月次決算日程から逆算した工程別の期限設計を行い、スマートフォン申請やAI-OCR、入力制御などを備えた「ハーモス経費」を活用して、期限を守りやすく、経理担当者の負担も少ない精算体制を構築していきましょう。
12.【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
機能の詳細や、自社の実務に合わせた運用イメージをより深く知りたい推進担当者・経理担当者様のために、基本の資料3点セットを無料でご用意しています。

- サービス概要資料:ハーモス経費の豊富な機能一覧や、直感的でわかりやすいシステムの外観・操作画面をご確認いただけます。
- 導入事例集(9つの実例):課題解決やバックオフィス効率化に成功した、ハーモス経費導入ユーザー様のリアルな9つの実例をご紹介します。
- サービス紹介・デモ動画:ハーモス経費でできることを動画でわかりやすく解説。実際のデモ画面を見ながら、運用のイメージを掴んでいただけます。
※本記事は、税務・法律上の一般的な情報提供を目的としており、個別の税務・法律的アドバイスを提供するものではありません。掲載内容の正確性・妥当性には万全を期しておりますが、実際の経費精算運用や税務処理にあたっては、自社の経理規程や所轄の税務署、税理士等の専門家へご相談のうえ、ご自身の判断にてご利用ください。
監修:橋爪 祐典(税理士)
2018年より都内の税理士法人へ勤務し、個人や法人の決算や税務申告まで幅広く従事。
その他、相続税の申告や財務デューデリジェンス等の高度な会計分析まで幅広く対応可能。
会計や税務に関するテーマ全般を得意とする。