経費精算のポイント利用とは?仕訳・領収書の扱い・注意点を解説
2026.10.16
この記事のポイント
- 経費精算でポイントを利用した場合の精算額は一律ではなく、ポイントの利用状況と社内規程に基づいて判断する。
- 事業者がポイントを使った取引では、値引きか支払充当かによって仕入税額控除の計算が異なり、経理処理には値引処理と両建処理がある。
- 領収書や利用明細でポイント利用額・実際の支払額を確認し、申請方法や利用ルールを社内で統一することが重要。
従業員が個人のポイントを利用して経費精算を申請した際、どの金額を精算対象とすべきか判断に迷う経理担当者もいるのではないでしょうか。
経費精算でポイントを利用する場合は、個人のポイントか会社のポイントかを区別し、社内規程に沿って精算額や仕訳を判断することが重要です。
本記事では、ケース別の考え方から仕訳、証憑の扱い、注意点までをわかりやすく解説します。
1.経費精算でポイント利用はできる?
経費精算でポイントを利用した場合、精算の考え方は「誰のポイントか」によって異なります。個人のポイントか会社のポイントかを区別し、社内規程に沿って対応することが重要です。
- 個人のポイントを利用した場合
- 会社のポイントを利用した場合
個人のポイントを利用した場合
個人所有のポイントを利用した場合の精算方法は会社によって異なりますが、ポイント分を含めて精算するか、実際の支払額のみを精算するかは、会社の経費精算ルールに沿って判断します。
ただし、個人ポイントを利用した支払については、精算方法が国で定められているわけではありません。精算基準のばらつきや従業員間の不公平を防ぐためにも、個人ポイントの利用可否や精算基準を社内規程であらかじめ明確にしておくことが重要です。
会社のポイントを利用した場合
会社名義のカードや会員登録で貯まったポイントを利用した場合は、そのポイントは会社に帰属するものとして管理する必要があります。会社のポイントを従業員が私的な判断で使用してしまうと、資産の管理が不透明になるためです。
法人カードなどで貯まったポイントを会社の経費の支払いに充てた場合は、従業員が実際に立て替えて支払った金額がない限り、通常、従業員への経費精算額は発生しません。会社側では、ポイント利用後の支払額を経費として処理する「値引処理」や、ポイント利用前の金額を経費、ポイント利用額を雑収入として処理する「両建処理」などの方法があります。
会社のポイントは誰でも自由に使える資産ではないという前提を、社内でルール化することが重要です。
2.ポイント利用時の仕訳と会計処理
ポイント利用時の会計処理をするために、ポイント値引きとポイント払いの違いを整理したうえで、個人のポイントを利用した場合と会社のポイントを利用した場合、それぞれの考え方を把握しておきましょう。
- ポイント値引きとポイント払いの違い
- 個人のポイントを利用した場合の仕訳
- 会社のポイントを利用した場合の仕訳
ポイント値引きとポイント払いの違い
ポイントを利用した際は、レシートなどの表示から「ポイント値引き」と「ポイント払い」のどちらに該当するかを確認します。両者では仕入税額控除を計算する際の扱いが異なるためです。
ポイント値引きは、商品やサービスの購入代金そのものが値引きされたと捉える考え方です。一方、ポイント払いは、商品対価の一部または全部をポイントで支払ったものとして扱います。
商品本体価額の値引きに該当する場合はポイント利用後の金額、支払うべき価額への充当に該当する場合はポイント利用前の商品対価の合計額が、課税仕入れに係る支払対価の額となります。
個人のポイントを利用した場合の仕訳
個人のポイントを利用した場合は、精算額にポイント分まで含めるのか、実際の支払額のみとするのかなど、社内規程や取引内容に応じて判断します。
従業員が業務上の支払いに個人のポイントを利用した場合は、領収書や利用明細からポイント利用額と実際の支払額を確認し、社内規程で定めた精算額に応じて会計処理を行いましょう。
会社のポイントを利用した場合の仕訳
会社名義で取得したポイントを利用した場合は、レシートなどの記載や取引内容を確認したうえで、会社の会計方針に沿って処理します。
事業者が保有するポイントを使用した場合、国税庁は経理処理の例として「値引処理」と「両建処理」を示しています。
「値引処理」では、ポイント利用後の支払額を費用として計上します。一方、「両建処理」では、ポイント利用前の金額を費用として計上し、ポイント利用額を雑収入として計上します。
そのため、同じポイント利用でも、採用する経理処理によって仕訳が異なります。自社の会計方針を確認したうえで、継続して同じ方法で処理することが重要です。
3.ポイント利用時の証憑・領収書の扱い
経費精算にポイントを利用した際であっても、領収書などの証憑を適切に管理する必要があります。
- ポイント利用時に必要な証憑
- ポイント利用額が記載された領収書の扱い
- インボイス制度におけるポイント利用時の注意点
ポイント利用時に必要な証憑
ポイントを利用した経費を申請する際は、購入代金・ポイント利用額・実際の支払額を確認できる書類をそろえておくと、経理担当者が取引内容を確認しやすくなります。レシートや利用明細にポイント利用額が記載されている場合は、社内規程に沿って保存・提出しましょう。
領収書に加えて、店舗が発行する利用明細やレシートにポイント利用額が明記されている場合は、あわせて提出してもらうことが望ましいでしょう。証憑が不十分な場合は、申請者への確認や追加書類の提出が必要になり、経費精算の工数が増えてしまうため、事前に申請に必要な証憑について、ルールを明確にしておきましょう。
ポイント利用額が記載された領収書の扱い
領収書にポイント利用額が記載されている場合は、その金額を踏まえたうえで精算額を確認する必要があります。ポイント利用額の記載があることで、実際にいくら支払ったのかが明確になるためです。
領収書の合計金額とポイント利用額、差し引き後の支払額が一致しているかを確認し、社内規程に基づいてどちらの金額を経費として計上するかを判断します。記載内容に不明点がある場合は、申請者に店舗や発行元に問い合わせてもらうなど、可能な限り取引内容を明確にするようにしましょう。
インボイス制度におけるポイント利用時の注意点
インボイス制度のもとでは、ポイント利用時の適格請求書の記載内容にも注意しましょう。ポイントの利用方法によって、消費税の仕入税額控除に影響を与える可能性があるためです。
インボイス制度に従って仕入税額控除を受ける場合は、ポイント利用後のレシートや適格請求書等の記載内容を確認します。ポイントが商品本体価額の値引きとして処理されている場合は値引き後の金額、支払うべき価額への充当として処理されている場合は商品対価の合計額が、課税仕入れに係る支払対価の額です。
4.ポイント利用時の経費精算で押さえておきたい3つの注意点
ポイントを利用した経費精算では、申請方法や精算のルールを事前に決めておかないと、人によって申請の仕方が異なり、後続の処理に影響が出てしまうおそれがあります。
- ポイント利用時の申請方法を統一する
- ポイント利用の対象や精算ルールを社内規程で定める
- 会社に帰属するポイントの私的利用を防止する
1. ポイント利用時の申請方法を統一する
ポイントを利用した経費精算では、申請方法を社内で統一しておくことが重要です。申請者によって記載内容や添付書類がばらばらだと、申請者への確認作業が煩雑になり、処理のミスやトラブルの原因になるためです。
経理担当者がポイント利用の有無や精算額を判断しやすいよう、申請時に記載する項目をあらかじめ定めておくことが大切です。たとえば、以下のような情報が挙げられます。
- 購入した商品やサービスの内容と代金
- 利用したポイントが個人のものか、会社のものか
- ポイント利用額と実際の支払額
必要な項目を統一しておくことで、経理担当者が確認すべきポイントを明確にでき、申請内容の確認や差し戻しにかかる負担を減らしやすくなります。
2. ポイント利用の対象や精算ルールを社内規程で定める
ポイント利用に関する精算ルールは、あらかじめ社内規程として明文化しておく必要があります。ルールが曖昧なままだと、従業員ごとに解釈が分かれ、公平性を欠いた対応になりかねないためです。
個人のポイントを利用した場合の精算基準や、会社のポイントを私的に利用することの可否、一部利用時の扱いなどを具体的に規程へ落とし込みます。規程を整備したうえで従業員に周知し、疑問が生じた際にはいつでも規程を確認できる状態にしておくようにしましょう。
3. 会社に帰属するポイントの私的利用を防止する
会社に帰属するポイントを従業員が私的に利用することは、原則として防止すべき行為です。会社名義で付与されたポイントを従業員が無断で私的利用すると、資産管理上の問題や不正利用につながる可能性があるためです。
会社名義のカードやアカウントで貯まったポイントの利用状況を定期的に確認する体制を整えることや、ポイントの利用申請を必須にすることなどが防止策として考えられます。従業員に対しても、会社名義で付与されたポイントの私的利用を認めないルールを周知しておくことが大切です。
5.ポイント利用の経費精算に関するよくある質問
ポイント利用を伴う経費精算では、ポイントの課税関係や立替時の扱い、領収書の確認方法など、判断に迷いやすいケースがあります。ここでは、ポイント利用の経費精算でよくある以下の疑問について解説します。
- Q1. 経費で付与されたポイントは課税対象ですか?
- Q2. 立替で発生したポイントはどのように扱えばよいですか?
- Q3. ポイント利用額が記載されていない領収書でも経費精算できますか?
- Q4. 会社のポイントを個人で使用できますか?
Q1. 経費で付与されたポイントは課税対象ですか?
A.経費の支払いによって従業員個人にポイントが付与された場合、そのポイントが課税対象となるかどうかは、ポイントの付与方法や利用状況によって扱いが異なります。
たとえば、一般的な買い物で、購入額に応じてその企業から付与されるポイントは、通常の商取引における値引きと同様に扱われ、原則として所得税の課税対象となりません。
一方、抽選キャンペーンで付与されたポイントや、共通ポイント制度の運営会社から付与されたポイントは、使用時に一時所得や事業所得などの収入に算入される場合があります。ポイントの金額だけではなく、付与の仕組みに応じて判断する必要があります。
Q2. 立替で発生したポイントはどのように扱えばよいですか?
A.従業員が立て替えた際に発生したポイントは、そのポイントが誰に帰属するかを明確にしたうえで扱う必要があります。
立替払いで発生したポイントの扱いは、利用しているカード・ポイントサービスの規約と会社の社内規程を確認して判断します。
会社として立替払いによるポイント取得を認めるか、業務上の支払いで付与されたポイントをどのように扱うかをあらかじめ定めておくことで、従業員ごとの対応のばらつきを防ぎやすくなります。
Q3. ポイント利用額が記載されていない領収書でも経費精算できますか?
A.ポイント利用額が記載されていない領収書であっても、他の書類でポイント利用の事実が確認できれば経費精算できる場合があります。領収書だけでは取引の全体像が分からない場合、経理担当者が金額の妥当性を判断できないためです。
ポイント利用額が記載された利用明細やレシートなど、内容を補完できる書類をあわせて提出してもらうようにしましょう。
Q4. 会社のポイントを個人で使用できますか?
A.法人カードなどで貯まったポイントを従業員が無断で私的に利用すると、社内規程に抵触したり、会社とのトラブルにつながったりする可能性があります。会社の経費利用によって付与されたポイントは、一般的に会社に帰属するものとして扱われるためです。
ポイントの帰属や利用方法については法令で一律に定められているわけではありませんが、トラブルを防ぐためにも、会社のポイントを誰がどのように利用できるのかを社内規程で明確にしておくことが重要です。
6.まとめ|ポイント利用時の経費精算で押さえるべきポイントを確認しよう
経費精算でポイントを利用する際は、まず個人のポイントか会社のポイントかを見極めることから始まります。そのうえで社内規程を確認し、購入代金・ポイント利用額・実際の支払額が分かる証憑を添えて申請してもらうようにしましょう。
仕訳や会計処理についても、ポイント値引きとポイント払いのどちらに該当するかによって扱いが変わるため、取引の実態に応じた判断が求められます。インボイス制度のもとでは消費税の扱いにも注意が必要であり、判断に迷う場合は税理士などの専門家に相談することも有効です。
社内規程を整備し、申請方法を統一することで、担当者ごとの解釈のばらつきを防ぎ、公平で効率的な経費精算を実現できます。
7.ポイント利用の経費精算を効率化するハーモス経費
ポイント利用を伴う経費精算では、個人・会社どちらのポイントかを確認したうえで、社内規程に沿って精算額や必要な証憑を判断する必要があります。申請方法や確認項目が担当者ごとに異なると、確認や差し戻しの負担が増えやすいため、ルールを定めるだけでなく、運用しやすい仕組みを整えることも重要です。
こうした経費精算業務の効率化には、申請・承認・証憑管理を一元化できる経費精算システムの活用が役立ちます。
社内ルールの運用を支える、ハーモス経費の強み
ポイント利用時の経費精算は、個人と会社どちらのポイントかによって扱いが変わるため、社内ルールの運用を仕組みで支える環境が求められます。
ハーモス経費は、経費申請から承認までのフローをシステム上で一元管理できるため、社内ルールに沿った運用を行いやすくなります。また、領収書や利用明細などの証憑を申請時に添付できるため、ポイント利用を含む経費申請でも必要な情報をまとめて確認できます。
申請内容の確認や証憑管理を効率的に行えるため、経理担当者の確認作業の負担軽減にもつながります。
8.【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
ハーモス経費の機能や特長、導入事例などをまとめた基本資料3点セットを無料でダウンロードいただけます。社内での検討資料としてご活用ください。
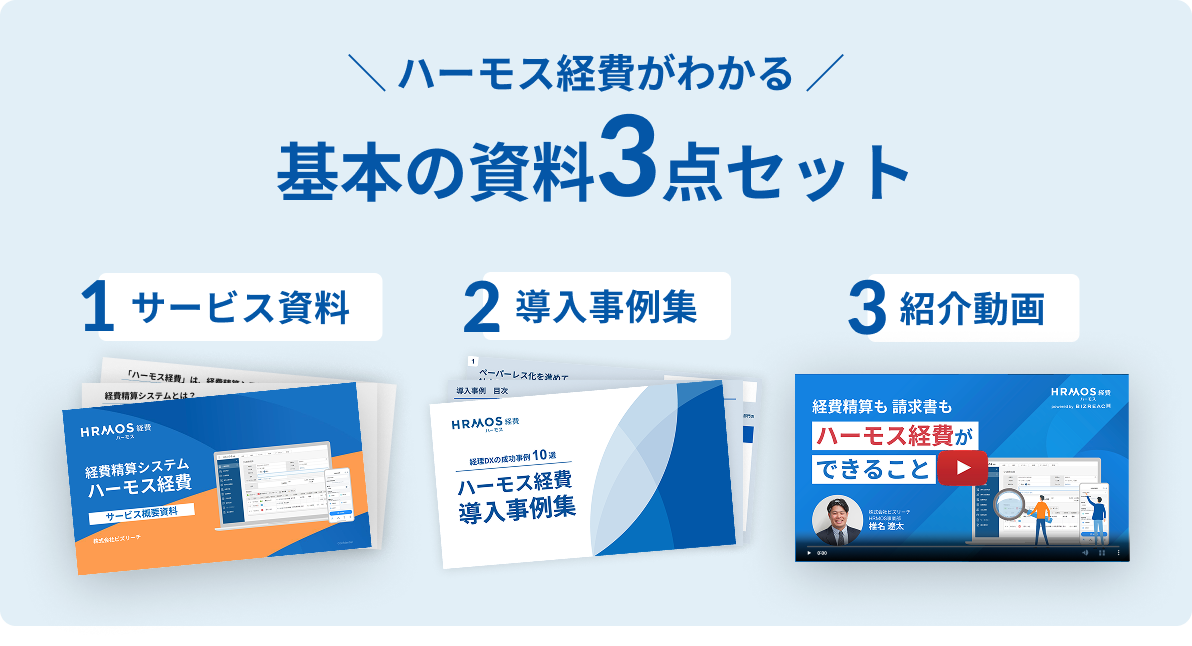
- サービス概要資料:ハーモス経費の豊富な機能一覧や、直感的でわかりやすいシステムの外観・操作画面をご確認いただけます。
- 導入事例集(9つの実例):課題解決やバックオフィス効率化に成功した、ハーモス経費導入ユーザー様のリアルな9つの実例をご紹介します。
- サービス紹介・デモ動画:ハーモス経費でできることを動画でわかりやすく解説。実際のデモ画面を見ながら、運用のイメージを掴んでいただけます。
※本記事は、法令・実務上の一般的な情報提供を目的としており、個別の税務・法律的アドバイスを提供するものではありません。実際の経費精算運用や税務処理にあたっては、自社の経費精算規程や最新の法令・公的情報を確認し、必要に応じて税理士等の専門家へご相談ください。
監修:橋爪 祐典(税理士)
2018年より都内の税理士法人へ勤務し、個人や法人の決算や税務申告まで幅広く従事。
その他、相続税の申告や財務デューデリジェンス等の高度な会計分析まで幅広く対応可能。
会計や税務に関するテーマ全般を得意とする。