経費精算とは?2つの方法や4つのルール、効率化の方法を解説
2026.10.16
この記事のポイント
- 経費精算とは、業務上の支出を会社の経費として処理し、立替分の払い戻しや会計処理を行う業務。
- 適切に処理するには、証憑管理や申請期限などの社内ルールを整え、電子帳簿保存法やインボイス制度へ対応する必要がある。
- 手入力や差し戻し、承認待ちが多い場合は、OCRやワークフロー、会計ソフト連携で効率化できる。
経費精算をする際に、「どこまで経費にできるのか」「領収書はどう扱うのか」などと迷う方も多いのではないでしょうか。
経費精算では、業務上の支出を正しく確認し、社内ルールに沿って申請・承認・会計処理を進める必要があります。そのため、適切な運用には、立替・仮払の流れや証憑管理、法令への理解が欠かせません。
本記事では、経費精算の基本から電子帳簿保存法・インボイス制度への対応、OCRや会計ソフト連携による効率化まで解説します。自社で見直すべき工程も紹介していますので、ぜひ参考にしてみてください。
1.経費精算とは何をする業務か
まずは経費精算の意味や目的、経費として扱える支出と扱えない支出を解説します。
- 経費精算の意味と目的
- 経費と費用の違い
- 経費にできる主な支出
- 経費にできない主な支出
経費精算の意味と目的
経費精算とは、業務上必要な支出を確認し、払い戻しや会計処理を行う業務です。たとえば、営業先への交通費を従業員が立て替えた場合、申請後に会社から払い戻しを受けます。
経費精算には、従業員の立替負担を解消し、会社の支出を正確に把握する目的があります。申請内容を適切に処理するため、払い戻しには申請者だけでなく、承認者や経理担当者も関わってきます。
経費と費用の違い
経費と費用は似た意味で使われることがありますが、実務上の使われ方には違いがあります。
費用は、企業が収益を得るために発生した支出や、消費した価値を幅広く表す会計上の用語です。
一方、経費は、事業活動に必要な支出を指し、旅費交通費や消耗品費などの費用として処理されます。申請された経費は、内容に応じて旅費交通費や消耗品費などの勘定科目に分類されます。
経費にできる主な支出
経費にできるのは、原則として会社の事業活動や業務の遂行に必要な支出です。
経費は金額だけではなく、業務との関係を説明できるか確認する必要があります。たとえば、以下のような支出が経費にあたると考えられます。
- 営業先や取引先へ移動するための交通費
- 出張時に発生した宿泊費
- 業務で使用する文房具や消耗品の購入費
- 取引先との打ち合わせなどで発生した飲食費
同じ種類の支出でも、目的によって経費としての扱いは変わる場合があります。申請前に、自社の経費精算規定や社内ルールを確認しましょう。
経費にできない主な支出
業務と関係のない個人的な支出は、原則として経費にはできません。たとえば、私用の飲食代や買い物代、個人的な移動にかかった交通費などです。
業務に関係する支出でも、社内規定で上限額や対象範囲が定められている場合があります。経費に該当するか判断が難しい支出については、確認方法や相談先を社内ルールとして明確にしておきましょう。
2.経費精算の主な2つの方法と流れ
経費精算には、従業員が先に支払う「立替経費精算」と、会社が事前に資金を渡す「仮払経費精算」があります。
両者では、支払いの順番や精算方法が異なるため、それぞれの流れを解説します。
- 立替経費精算
- 仮払経費精算
1. 立替経費精算
立替経費精算は、従業員が業務上の費用を一時的に支払い、後から払い戻しを受ける方法です。たとえば、営業先への交通費や、急きょ必要になった備品の購入費などが該当します。
基本的な流れは以下のとおりです。
- 従業員が業務上必要な費用を立て替える
- 領収書やレシートなど、支払いの内容がわかる証憑を保存する
- 金額・日付・支払先・用途などを申請する
- 承認者と経理担当者が内容を確認する
- 申請内容に問題がなければ、会社が従業員へ立替額を払い戻す
- 申請内容に問題がある場合は申請者に不備を伝え、修正した上で再申請してもらう
申請時には、経費の内容と証憑の記載内容が一致しているかを確認します。
2. 仮払経費精算
仮払経費精算は、事前に必要になる費用の見込額を従業員へ渡し、後から実際の支出との差額を精算する方法です。出張などで大きな支出が見込まれる場合、従業員の立替負担を抑えられるメリットがあります。
基本的な流れは以下のとおりです。
- 必要な費用を見積もって仮払いを申請する
- 承認後に会社から仮払金を受け取る
- 業務終了後に領収書などを添えて実際の支出額を報告する
- 仮払額と実際の支出額との差額を精算する
仮払金が余った場合は従業員が会社へ返金し、不足した場合は会社から差額の払い戻しを受けます。
3.経費精算で押さえておきたい4つのルール
経費精算では、社内ルールだけでなく、証憑の保存や税務に関する法令への対応も必要です。
ここでは、証憑管理、申請期限、電子帳簿保存法、インボイス制度の基本を解説します。
- 証憑書類の管理ルール
- 経費精算の期限と運用ルール
- 電子帳簿保存法への対応
- インボイス制度への対応
1. 証憑書類の管理ルール
経費精算では、支出の事実や内容を確認できる証憑書類を適切に管理する必要があります。証憑とは、領収書やレシート、請求書など、取引を裏付ける書類やデータです。申請を受けたら、支払日・金額・支払先・購入内容などを確認します。
領収書を紛失した場合の対応や原本提出の要否は会社の規定によって異なるため、あらかじめ対応手順を定めて周知しておくことが重要です。
2. 経費精算の期限と運用ルール
経費精算の申請期限については、自社の経費精算規定や運用ルールを、従業員に周知しておく必要があります。申請が遅れると、月ごとの支出を把握しにくくなり、会計処理にも影響します。そのため、社内では申請期限や承認方法を明確にしなければなりません。
申請忘れや月またぎ、期限超過は発生しやすいため、それらに対応したフローを設定しておくことをおすすめします。
3. 電子帳簿保存法への対応
経費精算で電子データを取り扱う場合は、証憑の受け取り方や保存方法に応じて、電子帳簿保存法への対応が必要になります。電子帳簿保存法は、国税関係帳簿や書類を電子データで保存する際のルールを定めた法律です。
メールやWebサイトなどで受け取った領収書・請求書などの電子取引データは、法令の要件に沿って電子データで保存する必要があります。一方、紙で受け取った領収書などについて、紙の保存に代えて電子データで保存する場合は、スキャナ保存の要件を確認します。申請方法だけでなく、保存方法まで含めて運用を整備しましょう。
4. インボイス制度への対応
経費精算では、消費税の仕入税額控除を適切に行うため、インボイス制度への対応も必要です。仕入税額控除とは、売上にかかる消費税額から、仕入れなどで支払った消費税額を差し引く仕組みです。経理担当者は、提出された領収書やレシートなどについて、適格請求書または適格簡易請求書に該当するか、必要な記載事項があるかなどを確認します。取引内容によって必要な対応が異なるため、社内マニュアルなどで確認項目を統一すると運用しやすくなります。
4.経費精算業務で見直しが必要なケース
経費精算に時間や手間がかかる場合は、業務フローそのものに課題があるのかもしれません。
入力、申請、承認、会計処理、証憑管理の各工程から、以下のように見直しが必要なケースを紹介します。
- 手入力や転記作業に時間がかかっている
- 申請ミスや差し戻しが多い
- 申請から承認までに時間がかかっている
- 経費精算と会計処理に手間がかかっている
- 法令対応や証憑管理の負担が大きい
手入力や転記作業に時間がかかっている
金額や日付を何度も手入力している場合は、経費精算の方法を見直す必要があります。
紙の経費精算書やExcelでは、申請者が入力した情報を会計ソフトへ転記する場合があります。同じ情報を複数回入力すると、作業負担だけでなく入力ミスも増えやすくなります。
誰が、どの情報を入力しているか整理し、重複入力など削減できる作業から見直しましょう。
申請ミスや差し戻しが多い
記入漏れや証憑の添付忘れによる差し戻しが多い場合は、申請ルールの見直しが必要です。
必要な入力項目が明確でなければ、申請者によって記入内容に差が生じることがあります。差し戻しを減らすためにも、金額・日付・支払先・用途などの入力項目を標準化しましょう。
経費の種類ごとに必要な証憑や承認ルートも明文化することで、申請時の不備を減らせます。
申請から承認までに時間がかかっている
経費申請が承認者の手元で止まりやすい場合は、承認フローを見直してみましょう。
紙の申請書では、承認者の外出や出張による不在で確認が遅れるほか、現在の承認状況も把握しづらくなります。申請内容に応じて承認ルートを整理し、パソコンやスマートフォンから確認できる環境を整えましょう。
承認状況を確認できれば、放置されている申請にも気付きやすくなります。
経費精算と会計処理に手間がかかっている
承認済みのデータを会計ソフトへ手入力している場合は、経費精算と会計処理の連携を見直しましょう。
勘定科目や金額、取引日などを再入力すると、経理担当者の負担が増えます。転記時の入力漏れや金額の間違いにも注意が必要です。
経費申請で登録したデータを会計処理にも利用できれば、重複入力を減らせます。仕訳まで含めた業務フロー全体で改善方法を検討しましょう。
法令対応や証憑管理の負担が大きい
領収書や請求書の確認・整理・保存に時間を取られている場合は、証憑管理を見直す必要があります。
紙で管理すると、証憑の照合やファイリング、必要な書類を探す作業が発生します。電子取引データは、電子帳簿保存法に沿った保存も必要です。インボイス制度への対応では、証憑の内容を確認する場面もあります。
証憑の申請から保存までを一連の業務として整理し、管理負担の軽減を目指しましょう。
5.経費精算業務を効率化する方法
経費精算業務では、申請内容の確認や証憑の管理、承認対応などに多くの時間と手間がかかることがあります。
効率化するには、運用ルールを見直すとともに、OCRや承認ワークフロー、会計ソフト連携、証憑管理などの機能を備えた経費精算システムの活用が有効です。
ここでは、代表的な4つの効率化方法を解説します。
- OCRなどを活用して領収書の入力作業を減らす
- ワークフローを整備して申請・承認をスムーズにする
- 会計ソフトと連携して仕訳・転記の手間を減らす
- 証憑を一元管理して確認・保存の手間を減らす
OCRなどを活用して領収書の入力作業を減らす
OCRなどのデータ化機能を活用すると、領収書の金額や日付などを申請データとして取り込めます。従業員が一件ずつ手入力する項目を減らせるため、申請時の負担を軽減できます。
OCRとは、画像に写った文字を読み取り、文字データへ変換する技術です。スマートフォンで領収書を撮影することで、記載された情報を申請データへ反映できます。
手入力を減らすことで、入力ミスの防止にもつながります。ただし、読み取り結果が正しいとは限らないため、申請内容と領収書を照合する運用も必要です。
ワークフローを整備して申請・承認をスムーズにする
申請内容に応じて承認ワークフローを設定しておくと、誰がどの順番で確認するかを明確にできます。申請のたびに承認先を判断する必要がなくなり、承認待ちや確認漏れを減らしやすくなります。
ワークフローとは、申請から承認までの処理をあらかじめ決めた流れに沿って進める仕組みです。経費の種類や金額などに応じて承認ルートを設定することで、社内ルールに沿って申請を進めやすくなります。
また、承認状況を確認できる仕組みがあれば、申請がどこで止まっているかも把握しやすくなります。外出が多い従業員や承認者がいる場合は、スマートフォンから申請・承認できる環境を整えることも有効です。
会計ソフトと連携して仕訳・転記の手間を減らす
申請時に登録したデータを会計ソフトへ連携できれば、経理担当者が金額や日付などを再入力する作業を減らせます。
経費精算システムによっては、経費の種類などに応じて勘定科目を設定し、仕訳データの作成を支援できるものもあります。申請時のデータを会計処理まで引き継ぐことで、転記時の入力漏れや金額の間違いも防ぎやすくなります。
システムを選ぶ際は、自社の会計ソフトと連携できるか確認しましょう。必要な形式で仕訳データを出力できるかも重要な選定ポイントです。
証憑を一元管理して確認・保存の手間を減らす
領収書や請求書などを申請データとまとめて管理できれば、経理担当者が証憑を照合したり、必要な書類を探したりする作業を減らせます。
紙で証憑を管理する場合は、申請内容との照合だけでなく、ファイリングや保管場所から書類を探す作業も発生します。経費精算システム上で申請データと証憑を紐づけて管理できれば、確認から保存までの流れをまとめやすくなります。
また、製品によっては電子帳簿保存法に対応した保存を支援する機能もあります。自社に必要な保存要件を確認したうえで、証憑管理の方法を整備しましょう。
6.経費精算に関するよくある質問(Q&A)
経費精算では、領収書やレシートの扱いなどで判断に迷う場面があります。
ここでは、経費精算で起こりがちな疑問についてお答えします。
- Q1. レシートだけでも経費として認められますか?
- Q2. 領収書の宛名が無記名でも問題ないですか?
- Q3. 経費にプライベートの支出が混ざっていた場合はどうすればよいですか?
- Q4. 電子帳簿保存法への対応で、紙の領収書は電子化後に廃棄できますか?
Q1. レシートだけでも経費として認められますか?
A.レシートだけでも、支出の事実や取引内容を確認できれば証憑として扱える場合があります。
証憑として使用できるかは、書類の名称だけでなく、取引日や支払先、金額、購入内容などの記載内容も確認して判断します。購入した品目が記載されたレシートは、支出内容を確認しやすい場合もあります。
レシートに関して、会社独自の提出ルールが定められている場合もあるため、ルールを事前に従業員へ周知しておくことが大切です。
Q2. 領収書の宛名が無記名でも問題ないですか?
A.領収書の宛名が無記名でも、直ちに経費として扱えないわけではありません。経費精算では、支払日や支払先、金額、用途などから業務上の支出だと確認できるかが重要となるためです。
一方、インボイス制度では、適格請求書は原則として書類の交付を受ける事業者の氏名または名称が記載事項となります。ただし、小売業や飲食店業などが交付できる適格簡易請求書では、宛名は記載事項に含まれません。
税務上の要件と自社の経費精算ルールをそれぞれ確認しておきましょう。
Q3. 経費にプライベートの支出が混ざっていた場合はどうすればよいですか?
A.業務上の支出と私的な支出が混在している場合は、私的な利用分を除外して申請してもらう必要があります。
たとえば、同じレシートに業務用と個人用の商品がある場合は、業務上必要な金額だけを従業員に確認します。会社のクレジットカードで私的な支払いをした旨の報告を受けた際は、規則に従って処理をしましょう。
Q4. 電子帳簿保存法への対応で、紙の領収書は電子化後に廃棄できますか?
A.紙の領収書は、スキャナ保存の要件を満たして保存した場合、一定の確認後に廃棄できる場合があります。
単にスマートフォンで撮影しただけでは、直ちに原本を廃棄できるとは限りません。スキャナ保存では、電子帳簿保存法で定められた要件に沿った運用が必要です。会社独自の規定で原本保存を求めている場合もあります。
紙の領収書の廃棄可否は従業員から問い合わせを受けやすいため、回収方法や保存ルールを明確にしておきましょう。
7.まとめ|経費精算のルールや流れを見直し、業務改善を目指そう
経費精算では、業務上の支出を正しく確認し、払い戻しや会計処理につなげる必要があります。立替経費精算と仮払経費精算の流れを整理し、証憑管理や申請期限などの社内ルールも明確にしましょう。
また、電子取引データの保存や仕入税額控除を行う場合は、電子帳簿保存法やインボイス制度への対応も必要です。手入力や差し戻し、承認待ち、会計ソフトへの転記が負担になっている場合は、業務フローを見直すことをおすすめします。
OCRや承認ワークフロー、会計ソフト連携などを活用し、負担が大きい工程から改善しましょう。
8.経費精算業務を仕組み化する「ハーモス経費」
経費精算の効率化では、紙を電子化するだけでなく、申請から証憑管理まで一連の業務の見直しが重要です。
経費精算システムを活用することで、社内ルールに沿った運用を仕組み化しやすくなります。
社内ルールの運用を支える、ハーモス経費の強み
ハーモス経費は、申請・承認や証憑管理などの経費精算業務を支援するシステムです。
スマートフォンで撮影した領収書をAI-OCRで読み取り、申請データへ反映できます。また、申請内容に応じた承認ルートの設定や、100種類以上の会計システムとの連携実績があり、仕訳・転記作業の効率化にもつなげられます。
電子帳簿保存法のスキャナ保存・電子取引やインボイス制度にも対応しています。入力から申請・承認、会計処理、証憑管理まで、一連の業務を見直したい場合に活用できます。
9.【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
ハーモス経費の詳細や、自社の実務に合わせた運用イメージをより深く知りたい経理担当者様のために、基本の資料3点セットを無料でご用意しています。
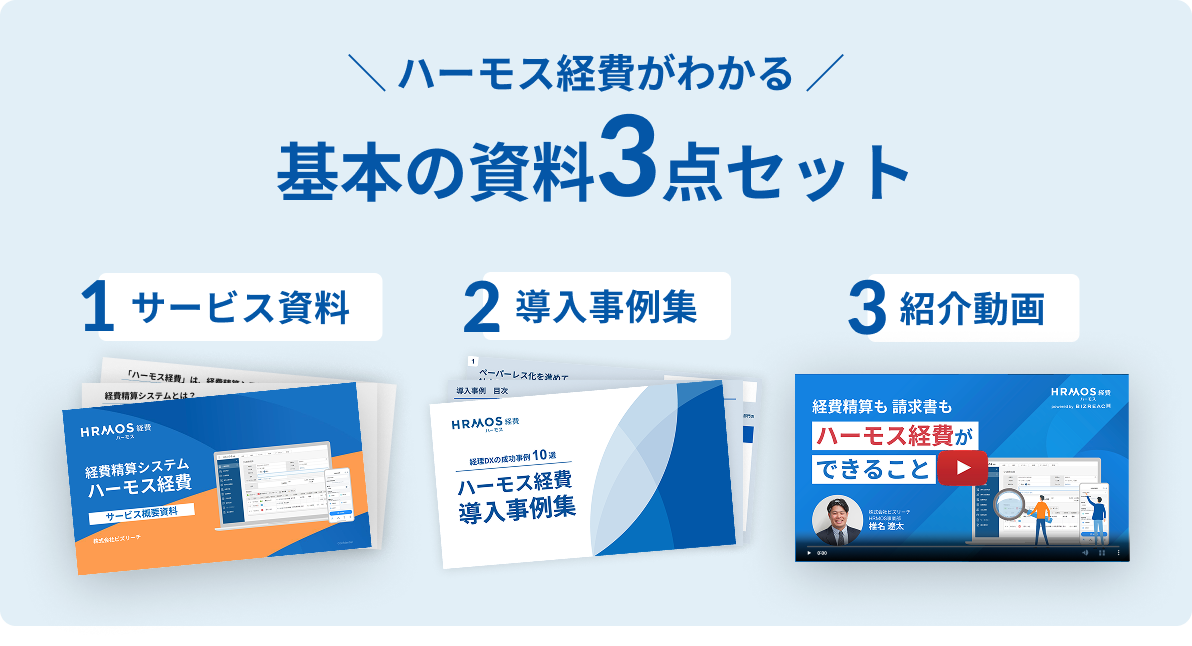
- サービス概要資料:ハーモス経費の豊富な機能一覧や、直感的でわかりやすいシステムの外観・操作画面をご確認いただけます。
- 導入事例集(9つの実例):課題解決やバックオフィス効率化に成功した、ハーモス経費導入ユーザー様のリアルな9つの実例をご紹介します。
- サービス紹介・デモ動画:ハーモス経費でできることを動画でわかりやすく解説。実際のデモ画面を見ながら、運用のイメージを掴んでいただけます。
※本記事は、法令・実務上の一般的な情報提供を目的としており、個別の税務・法律的アドバイスを提供するものではありません。実際の経費精算運用や税務処理にあたっては、自社の経費精算規程や最新の法令・公的情報を確認し、必要に応じて税理士等の専門家へご相談ください。
監修:橋爪 祐典(税理士)
2018年より都内の税理士法人へ勤務し、個人や法人の決算や税務申告まで幅広く従事。
その他、相続税の申告や財務デューデリジェンス等の高度な会計分析まで幅広く対応可能。
会計や税務に関するテーマ全般を得意とする。