クレジットカードで立て替えた経費は精算できる?個人・法人カードの経費精算や領収書・仕訳の注意点を解説
2026.09.16
この記事のポイント
- 個人のクレジットカードで業務上必要な費用を立て替えた場合も、社内ルールに従って会社へ経費精算できる。
- カード会社の利用明細と加盟店発行の領収書・レシート等は役割が異なり、仕入税額控除を受ける場合はインボイス制度を踏まえた確認が必要。
- 法人カードを活用すると個人立替や返金を減らせるが、利用目的や証憑等の確認は残るため、決済後の業務まで一連で見直すことが重要。
個人のクレジットカードで業務上必要な費用を立て替えた場合も、社内ルールに従って経費精算できます。ただし、カード会社の利用明細と加盟店が発行する領収書・レシート等では役割が異なるため、証憑の扱いには注意が必要です。
本記事では、個人カードと法人カードの違いや精算方法、領収書・利用明細の扱い、仕訳例に加え、カード利用後の申請・確認・会計処理を効率化する方法まで、25年以上にわたり経費精算業務に向き合ってきたハーモス経費の知見をもとに、わかりやすく解説します。
1.クレジットカードで支払った経費は精算できる?基本ルール
まずは、「クレジットカードで支払った会社経費を精算できるのか」という疑問について、個人カードと法人カードの違いを踏まえて整理します。
個人のクレジットカードで支払った会社経費も精算できる
個人のクレジットカードで業務上必要な費用を支払った場合も、社内の経費精算規程等に従って立替経費として精算できます。重要なのは、カードが個人名義かどうかだけではなく、業務上必要な支出であることや、支出の内容・金額等を確認できることです。
個人カードの場合、会社が支払先へ直接決済するのではなく、従業員が一時的に費用を負担するため、会社へ立替経費として申請し、承認・確認を経て返金を受ける流れになります。
法人カードでは個人立替を減らせる
法人カードにはさまざまな契約・決済方式がありますが、会社口座から利用代金を支払う方式を採用した場合、法人カードで決済した支出について従業員が個人資金で立て替える必要がありません。そのため、個人カードによる立替精算とはお金の流れが異なり、従業員への返金手続きを減らせます。
ただし法人カードを利用しても、「何のための支出か」「業務上必要な利用か」「必要な証憑があるか」といった確認が不要になるわけではありません。
2.個人カードと法人カードの違いと使い分け
企業のクレジットカード利用では、従業員の個人カードで立て替える方法と、法人カードを利用する方法があります。主な違いを整理すると以下のとおりです。
個人カードによる立替と法人カードによる会社決済
| 項目 | 個人カード(立替精算) | 法人カード (会社口座から決済する場合) |
|---|---|---|
| 支払い | 従業員が一時的に負担 | 会社がカード利用代金を支払う |
| 個人立替 | 発生する | 対象支出では減らせる |
| 従業員への返金 | 必要 | 対象支出では原則不要 |
| 利用明細 | 私的利用と混在する場合がある | 会社利用として管理しやすい |
| 証憑の確認 | 必要 | 必要 |
| 利用目的の確認 | 必要 | 必要 |
| 社内規程の確認 | 必要 | 必要 |
| 活用しやすい場面 | 突発的・利用頻度の低い支出等 | 出張費や継続的な業務支出等 |
※法人カードには複数の決済方式があるため、実際の精算・支払い方法はカード会社との契約内容を確認してください。
個人カードと法人カードは支出の性質に応じて選択する
どちらか一方がすべての支出に適しているわけではありません。クレジットカードの利用頻度や支払金額、利用する従業員の範囲、会社側で利用状況をどのように管理したいかなどを踏まえ、自社に合った運用を検討しましょう。
3.クレジットカード払いにおける領収書・レシート・利用明細の扱い
クレジットカードで経費を支払った際、特に迷いやすいのが「どの書類を申請・保存すればよいのか」という点です。
ここでは、社内の経費精算に必要な証憑と、インボイス制度上の仕入税額控除に必要な書類を分けて考えることが重要です。
「カード会社の利用明細」と「加盟店が発行する書類」は別物
「クレジットカードの明細」と呼ばれる書類には、主にカード会社が発行する請求・利用明細と、実際に商品やサービスを提供した加盟店が発行する領収書・レシート・利用明細等があります。
| 書類 | 発行者 | 主な記載内容 | インボイス制度上の扱い |
|---|---|---|---|
| カード会社の利用明細・請求明細 | カード会社 | 利用日・加盟店名・利用金額等 | 原則、それだけでは適格請求書等に該当しない |
| 領収書・レシート・利用明細等 | カード加盟店 | 取引年月日・取引内容・金額・税率・登録番号等 | 必要事項を満たせば適格請求書・適格簡易請求書等になり得る |
国税庁は、カード会社がカード利用者へ交付する請求明細書について、カード加盟店が作成・交付した書類ではないことなどから、消費税法上の請求書等には該当せず、カード会社の請求明細書だけを保存しても仕入税額控除を受けることはできないとしています。
また、書類が「領収書」「レシート」「利用明細」など、どのような名称で発行されているかだけで判断するのではなく、適格請求書・適格簡易請求書として必要な事項が記載されているかを確認することが重要です。
インボイス制度で確認したい事項
原則として、消費税の仕入税額控除を受けるためには、一定事項を記載した帳簿と適格請求書(インボイス)等の保存が必要です。
適格請求書では、主に次の事項を確認します。
- 適格請求書発行事業者の氏名または名称・登録番号
- 取引年月日
- 取引内容
- 税率ごとに区分した対価の額・適用税率
- 税率ごとの消費税額等
- 書類の交付を受ける事業者の氏名または名称
適格簡易請求書では、交付を受ける事業者の氏名・名称を省略できるほか、「消費税額等または適用税率」というように記載事項の一部が異なります。
なお、公共交通機関特例や出張旅費等特例など、一定の取引については帳簿のみの保存で仕入税額控除が認められる場合があります。
Web明細・電子領収書は電子帳簿保存法に沿って保存する
メールで受け取ったPDFの領収書や、Webサイトからダウンロードした領収書など、取引情報を電子データで授受した場合は電子取引に該当します。
電子取引データについては、電子帳簿保存法で定められた保存要件に従い、電子データのまま保存する必要があります。紙に印刷したものだけを保存するのではなく、受領した電子データ自体を保存することが必要です。
保存要件には真実性や可視性を確保するための要件がありますが、事業者の状況等によって検索要件の取り扱いなどが異なるため、詳細は国税庁の最新情報を確認しましょう。
参考:国税庁「電子取引関係」
4.クレジットカード決済における経費精算の流れと仕訳例
ここでは、個人カードで立て替えた場合の経費精算の流れと、一般的な仕訳例を紹介します。
個人カードで立て替えた場合の経費精算の流れ
① 個人カードで業務上の費用を支払う
② 加盟店から領収書・レシート等を受け取る
③ 社内の経費精算システムや所定の方法で申請する
④ 承認者・経理担当者が内容を確認する
⑤ 会社から従業員へ立替額を返金する
⑥ 仕訳・証憑保存等の会計処理を行う
個人カードで立て替えた場合の仕訳例
従業員が業務用品10,000円を個人カードで購入し、その費用を会社が従業員に返金するケースを例にします。ここでは、商品を受け取った時点で費用が発生し、金額が確定しているものとします。
【費用計上時】
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 消耗品費 | 10,000円 | 未払金 (未払費用) | 10,000円 |
【従業員への返金時】
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 未払金 (未払費用) | 10,000円 | 普通預金 | 10,000円 |
※勘定科目や計上方法は、企業の会計方針や取引内容等によって異なります。
法人カードで支払った場合の仕訳例
会社口座から利用代金を支払う法人カードで業務用品10,000円を購入したケースでは、例えば以下のように処理します。
【費用計上時】
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 消耗品費 | 10,000円 | 未払金 | 10,000円 |
【カード利用代金の引落時】
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 未払金 | 10,000円 | 普通預金 | 10,000円 |
※実際の勘定科目や計上方法は企業の会計方針、カードの決済方式、取引内容等によって異なります。
カード利用日と口座引落日が異なる場合の考え方
クレジットカードでは、商品・サービスを購入するタイミングと、カード利用代金が口座から引き落とされるタイミングが異なります。そのため、口座から引き落とされた日だけを基準に費用計上するのではなく、その費用がどの事業年度に帰属するのかを確認することが重要です。
例えば、販売費・一般管理費等について法人税法上損金算入する場合、国税庁は事業年度終了日までに債務が成立していること、具体的な給付原因となる事実が発生していること、金額を合理的に算定できることなどを債務確定の要件として示しています。
したがって、「カード利用日=すべての取引の費用計上日」と一律に考えるのではなく、商品を受け取った日やサービスの提供を受けた時期など、取引の実態に応じて判断します。特に決算期をまたぐカード利用では注意が必要です。
5.個人カードで経費を立て替える際の注意点と社内ルール
個人カードによる立替精算を運用する場合は、申請や確認で迷いが生じないよう、社内ルールを明確にしておくことが重要です。
個人の支出と会社経費が混在しやすい
個人カードを利用すると、私的な買い物と会社経費が同じカードの利用明細に並ぶ場合があります。申請対象を判別しにくくなったり、経理担当者の確認項目が増えたりするため、「どの支出を立替対象とするか」「どのような証憑を提出するか」などを経費精算規程等で定めておきましょう。
高額な立替は従業員の負担になりやすい
出張費や高額な物品購入などを個人カードで支払う場合、従業員の資金繰りやクレジットカードの利用可能額に影響することがあります。また、支払いから会社による返金まで期間が空くと、従業員の負担も大きくなります。
高額になることがあらかじめ分かっている支出については、法人カードや仮払制度などを活用し、個人立替を減らす運用も検討するとよいでしょう。
ポイント・マイルの扱いを社内で決めておく
個人カードで会社経費を決済すると、利用額に応じて個人にポイントやマイルが付与される場合があります。ポイント等の扱いをめぐる認識の違いを避けるため、「会社経費を個人カードで決済してよい範囲」「業務上の支払いで付与されたポイント等をどのように扱うか」などについて、自社の方針を整理しておきましょう。
※ポイント等の税務上の取り扱いは取得方法や利用方法等によって異なるため、本記事では一律の税務判断は行いません。
6.法人カードを活用すると経費精算はどう変わる?
個人カードによる立替を減らす方法の一つが、法人カードの活用です。ここでは法人カード活用のメリットを整理します。
個人立替や従業員への返金を減らせる
会社口座から利用代金を支払う法人カードで決済する支出については、従業員が個人資金で立て替える必要がありません。そのため、対象となる支出では、従業員への返金処理や、それに伴う振込作業などを減らせます。
カード利用データを経費精算に活用しやすくなる
法人カードでは、カード会社から利用日・金額・利用先等の利用データを取得できます。カード連携に対応した経費精算システムを活用すれば、これらの情報を申請に反映し、従業員が同じ情報を手入力する作業を減らすことも可能です。
法人カードを導入しても確認業務は残る
法人カードを導入しても、経費管理に必要なすべての業務が不要になるわけではありません。
- 何のために利用したか
- 業務上必要な支出か
- 必要な証憑があるか
- インボイス制度上必要な事項を確認できるか
- 社内規程に沿った支出か
- 適切な勘定科目・税区分等で処理されているか
法人カードは個人立替や返金を減らす方法として有効ですが、支出内容の申請・確認・承認や、その後の会計処理は引き続き必要です。
7.カード利用から会計処理までを経費精算システムで効率化する
クレジットカードを活用した経費精算では、決済方法だけでなく、その後の申請・確認・承認・会計処理までを一連のプロセスとして見直すことが重要です。
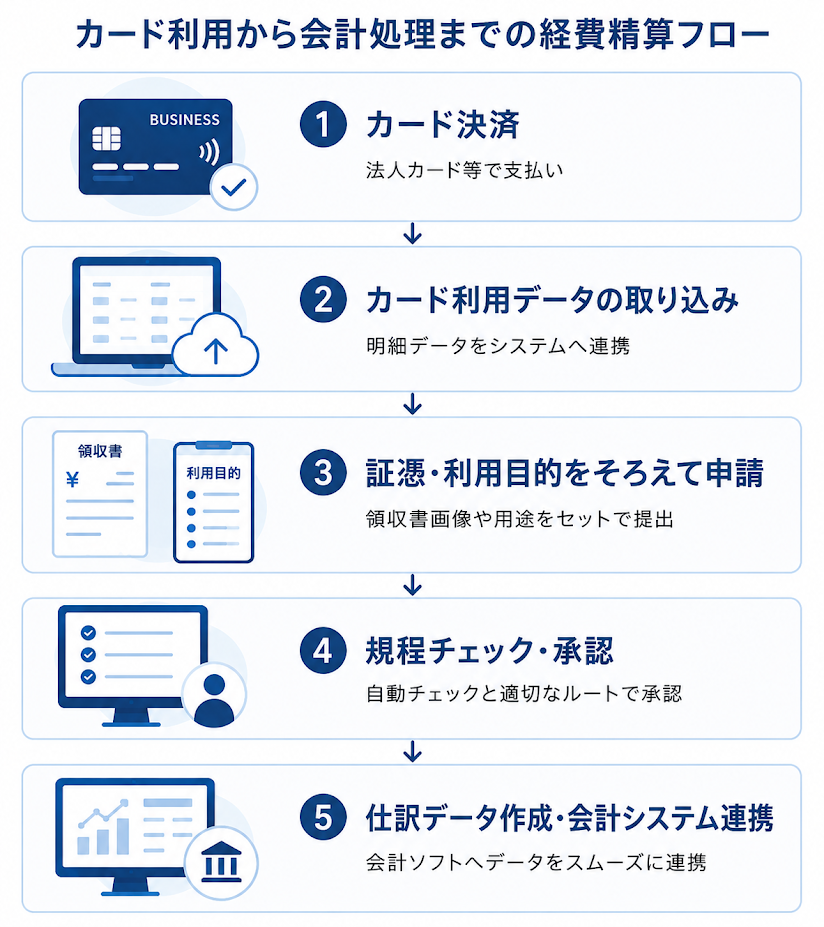
経費精算システムを活用すると、上図のうちカード利用データの取り込みから申請・承認、会計処理までの各工程を効率化できます。ここからは、主なポイントを3つに分けて解説します。
カード利用データを取り込み、手入力を減らす
カード連携に対応した経費精算システムでは、利用日・金額・利用先等のカード利用データを取り込み、経費申請に活用できます。申請者がカード明細を見ながら一件ずつ転記する作業を減らせるため、入力負担の軽減や転記ミスの防止につながります。
証憑・利用目的をそろえて申請・確認する
カード利用データだけでは、「具体的に何を購入したか」「何のために利用したか」まで十分に確認できない場合があります。そのため、カード利用データに加えて、領収書等の証憑や利用目的を申請上で確認できる状態を整えることが重要です。決済情報と申請に必要な情報をあわせて管理することで、申請者・承認者・経理担当者が確認しやすくなります。
規程チェック・承認・仕訳・会計連携までつなげる
経費精算システムを活用すれば、設定した条件に基づく申請内容のチェックや承認ワークフロー、仕訳データの作成、会計システムへのデータ連携など、申請後の工程も効率化できます。
カード決済そのものだけでなく、決済後に発生する入力・確認・承認・会計処理までを一連の業務として見直すことが、クレジットカードを活用した経費精算を効率化するポイントです。
8.クレジットカード経費精算における「システム」と「人」の役割
経費精算システムを導入しても、人による判断がすべてシステムに置き換わるわけではありません。定型的な入力・照合・条件チェックはシステムで支援し、業務上の必要性や例外対応などは人が判断するよう、役割を分けて考えると運用を整理しやすくなります。
【役割分担表】システムで支援しやすいこと・人が担うこと
| 業務工程 | システムで支援しやすいこと | 人が担うこと |
|---|---|---|
| 利用データ | カード利用データの取り込み・転記 | 利用目的の入力・確認 |
| 証憑 | スマホ撮影・AI-OCR等によるデータ化 | 必要な証憑の受領・内容確認 |
| 申請・規程 | 必須項目や設定条件のチェック | 例外的な支出の妥当性判断 |
| インボイス | 登録番号等の読み取り・照合支援 | 不鮮明な証憑や特殊なケースの確認 |
| 承認 | 設定した条件に応じた承認ルートへの回付 | 業務上の必要性・支出の妥当性判断 |
| 会計連携 | 仕訳データ作成・会計システム連携 | 例外的な会計処理の判断・確認 |
このように、システムは定型的な作業や確認を支援し、人は支出の妥当性や例外ケースなど、個別判断が必要な業務を担う形が考えられます。
9.法人カードデータを活用した経費精算を支援する「ハーモス経費」
経費精算システム「ハーモス経費」は、法人カードの利用データを活用した申請から、領収書入力、承認、証憑管理、仕訳データ作成・会計システム連携まで、経費精算に必要な業務を幅広く支援します。
法人カード・交通系ICカード連携
ハーモス経費は各種法人カードとのデータ連携に対応しており、利用履歴を自動で取り込んで経費申請に活用できます。カード利用日や金額等を手入力する作業を減らし、申請時の入力負担を軽減できます。また、SuicaやPASMOなど、交通系ICカードの利用データを活用した申請にも対応しています。
スマホとAI-OCRで領収書入力を効率化
高精度なAI-OCR機能を搭載しており、スマートフォンアプリで領収書を撮影すると、日付・金額・発行元・消費税額(8%・10%)・適格請求書発行事業者登録番号(T番号)を自動で読み取り、データ化します。手入力の負担を大幅に削減し、出先やスキマ時間でのスピーディーな申請を後押しします。
なおハーモス経費の領収書AI-OCRは標準搭載されており、基本料金内で利用できます。
T番号照合・重複チェックで確認を支援
ハーモス経費では、領収書から読み取った適格請求書発行事業者登録番号を国税庁データベースと照合できます。また、過去の申請データとの重複を検知する「重複申請チェック」や、同一証憑の使い回しを検知する「証票重複チェック」など、二重申請の確認を支援する機能も備えています。
関連記事:重複申請チェック機能|ハーモス経費
関連記事:領収書の二重申請防止機能|ハーモス経費
規程チェック・承認ワークフローで申請・確認を支援
事前承認された金額を超える精算を検知してアラートを表示する規程違反チェックや、カテゴリ・部門・役職・金額等を条件とした承認ルートの設定に対応しています。こうした機能を活用することで、社内規程に沿った申請・確認や、承認業務を支援します。
電子帳簿保存法に対応した電子保存・証憑管理
ハーモス経費は、電子帳簿保存法のスキャナ保存・電子取引の両方に対応しており、領収書や請求書などの証憑を法令の要件に沿ってシステム上で保存できます。また、スキャナ保存ソフト法的要件認証および電子取引ソフト法的要件認証の双方でJIIMA認証を取得しています。
仕訳データ作成・100種類以上の会計システム連携
ハーモス経費は、申請・承認されたデータをもとに仕訳データを作成し、会計システムへ連携できます。
勘定奉行、弥生会計、freee、マネーフォワード、SAPなどを含む100種類以上の会計システムとの連携実績があり、主要製品向けの標準テンプレートに加え、汎用レイアウト機能を使って企業独自の出力形式にも対応できます。
25年以上の実績と利用継続率99.8%の運用基盤
ハーモス経費は、2000年に「eKeihi」としてサービスを開始して以来、25年以上にわたり経費精算業務を支援してきました。利用継続率は99.8%(2025年3月時点)です。
Microsoft Azureを採用した基盤に加え、SAML認証(SSO)やIPアドレス制限にも対応しています。
ハーモス経費で支援する法人カード経費精算
ハーモス経費では、法人カードの利用データの取り込みから、スマホ・AI-OCRによる領収書入力、規程チェック、承認、証憑保存、仕訳データ作成・会計連携までを支援します。法人カードの活用と組み合わせることで、個人立替や返金を減らしながら、決済後に発生する申請・確認・会計処理の負担も軽減できます。
10.クレジットカードでの経費精算に関するよくある質問
ここで、クレジットカードでの経費精算に関して多く寄せられる質問と回答をまとめました。
- Q1. 個人のクレジットカードで支払った経費は精算できますか?
- Q2. クレジットカード払いでは領収書が必要ですか?
- Q3. レシートでも経費精算できますか?
- Q4. カード会社のWeb明細だけで経費精算できますか?
- Q5. クレジットカードで支払った経費はいつ計上しますか?
- Q6. クレジットカード決済の領収書に収入印紙は必要ですか?
- Q7. 法人カードにすると経費精算は不要になりますか?
Q1. 個人のクレジットカードで支払った経費は精算できますか?
A.業務上必要な支出であれば、社内の経費精算規程等に従って立替経費として精算できます。必要な証憑や申請方法は自社のルールを確認しましょう。
Q2. クレジットカード払いでは領収書が必要ですか?
A.カード払いだから領収書等が不要になるわけではありません。自社の規程に従って領収書・レシート等の証憑を提出します。また、消費税の仕入税額控除を受ける場合は、原則として適格請求書等と帳簿の保存が必要です。
参考:国税庁「仕入税額控除のために保存する帳簿および請求書等の記載事項」
Q3. レシートでも経費精算できますか?
A.社内規程上、レシートを経費精算の証憑として利用できる場合があります。仕入税額控除を受ける場合は、適格請求書または適格簡易請求書として必要な記載事項を満たしているかどうかを確認します。
参考:国税庁「適格請求書等の記載事項」
Q4. カード会社のWeb明細だけで経費精算できますか?
A.社内の精算ルール上の取り扱いは企業によって異なりますが、消費税の仕入税額控除については、カード会社が発行する請求明細書だけでは原則として適格請求書等に該当しません。カード加盟店から受領した適格請求書等を保存することが基本です。
参考:国税庁「クレジットカード会社からの請求明細書」
Q5. クレジットカードで支払った経費はいつ計上しますか?
A.一律に「カード利用日」で決まるわけではありません。商品を受け取った日やサービスの提供を受けた時期など、その費用がいつ発生・帰属したかを踏まえて処理します。法人税上、販売費・一般管理費等については、事業年度終了日までに債務が成立していることなどの債務確定要件も確認する必要があります。
参考:国税庁「販売費、一般管理費その他の費用における債務確定の判定」
Q6. クレジットカード決済の領収書に収入印紙は必要ですか?
A.クレジットカードによる信用取引であることが領収書上で明らかになっている場合、金銭や有価証券の受領事実がないため、印紙税法上の「金銭又は有価証券の受取書」には該当せず、収入印紙は不要です。一方、クレジットカード利用である旨を領収書に記載していない場合は、受取書に該当する場合があるため注意が必要です。
参考:国税庁「クレジット販売の場合の領収書」
Q7. 法人カードにすると経費精算は不要になりますか?
A.法人カードを活用すると、対象支出について従業員による個人立替や会社からの返金手続きを減らせます。一方で、「何のための利用か」「業務上必要な支出か」「必要な証憑があるか」「社内規程に沿っているか」といった確認や承認、会計処理は引き続き必要です。
11.まとめ|クレジットカード利用後の経費精算まで一連の業務として見直そう
個人のクレジットカードで業務上必要な費用を立て替えた場合も、社内ルールに従って経費精算できます。
ただし、カード会社が発行する利用・請求明細と、加盟店から受領する領収書・レシート等では役割が異なります。特に仕入税額控除を受ける場合は、インボイス制度の要件を踏まえて必要な証憑を確認・保存することが重要です。
また、法人カードを活用すれば、対象支出における個人立替や従業員への返金を減らせます。一方で、利用目的や証憑、社内規程への適合性などを確認する業務は残ります。
クレジットカードを活用した経費精算を効率化するには、決済方法だけを見直すのではなく、カード利用データの取り込みから証憑管理、申請・承認、仕訳・会計システム連携までを一連の業務として見直すことが重要です。
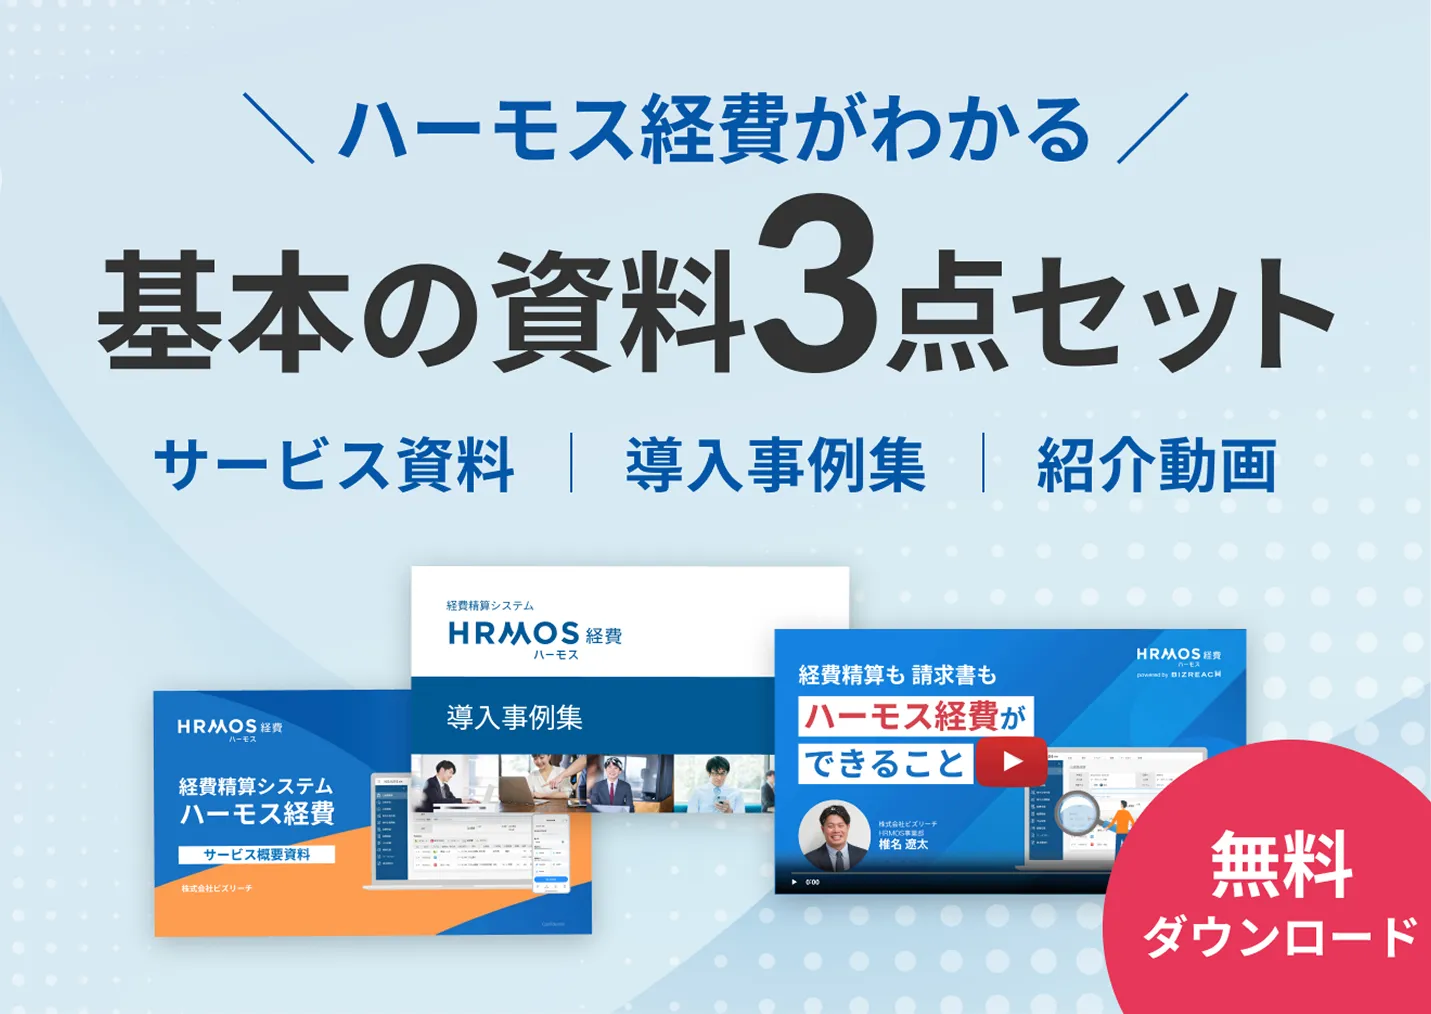
12.【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
機能や運用イメージを詳しく知りたい推進担当者・経理担当者の方に向けて、基本の資料3点セットを無料でご用意しています。

- サービス概要資料:ハーモス経費の豊富な機能一覧や、直感的でわかりやすいシステムの外観・操作画面をご確認いただけます。
- 導入事例集(9つの実例):課題解決やバックオフィス効率化に成功した、ハーモス経費導入ユーザー様のリアルな9つの実例をご紹介します。
- サービス紹介・デモ動画:ハーモス経費でできることを動画でわかりやすく解説。実際のデモ画面を見ながら、運用のイメージを掴んでいただけます。
※本記事は、税務・法律上の一般的な情報提供を目的としており、個別の税務・法律的アドバイスを提供するものではありません。実際の経費精算運用や税務処理にあたっては、自社の経費精算規程や最新の法令・公的情報を確認し、必要に応じて税理士等の専門家へご相談ください。