電子マネーの経費精算とは?仕訳や計上時期、証憑管理のポイントを解説
2026.10.16
この記事のポイント
- 電子マネーで支払った業務上の費用は、領収書や利用履歴などで証明できれば経費精算の対象になる。
- プリペイド型・ポストペイ型とも原則として利用時に費用計上し、支払方法に応じて仕訳する。
- 電子帳簿保存法やインボイス制度を確認し、証憑・申請方法の社内ルールを整備することが重要。
電子マネーで支払った経費を、どのように処理すればよいか迷っていませんか。電子マネーの利用履歴を証憑として取り扱ってよいか、私用分が混在していたときはどうすればよいか、判断に悩む場面は少なくありません。
電子マネーで支払った経費も、業務上必要な支出であることが証明できれば精算の対象になります。
本記事では、経費精算できる支払いの条件から、プリペイド型・ポストペイ型ごとの仕訳、証憑管理や社内ルールの整備方法まで、わかりやすく解説します。
1.電子マネーで支払った経費も精算できる
電子マネーで支払った経費も、業務上必要な支出であれば精算の対象になります。
ここでは経費精算できる支払いの条件と、利用履歴を証憑として使う場合に気をつけたいポイントを解説します。
- 電子マネーで経費精算できる支払いの条件
- 利用履歴を証憑として精算する場合の注意点
電子マネーで経費精算できる支払いの条件
電子マネーで支払った経費は、業務上必要な支出であり、社内規程で定める申請・証憑の要件を満たす場合に経費精算の対象となります。現金やクレジットカードと同じく、電子マネーも数ある支払い手段の一つであるためです。
たとえば、交通系ICカードで移動した際の交通費や、電子マネーで購入した消耗品代などは、利用履歴やレシートによって業務利用の事実が確認できれば、経費として申請できます。
ただし、利用履歴などに私用の支払いが混在している場合は、業務分だけを切り分けて申請してもらう必要があります。
利用履歴を証憑として精算する場合の注意点
利用履歴だけを証憑として経費精算する場合は、支払日・支払先・金額などに加えて、購入した商品やサービスの内容や業務との関連性を確認できるようにしておくことが重要です。
利用履歴には店舗名や決済日時は記載されていても、購入内容までは表示されないケースがあります。そのため、可能な限りレシートや領収書も併せて保存し、利用履歴を補完する形で申請してもらうと、業務上必要な支出であることを確認しやすくなります。
2.電子マネーの経費精算の3つの流れ
電子マネーで支払った経費は、利用履歴の確認から払い戻しまで、大きく3つのステップで手続きが進みます。
それぞれの段階で何を確認すべきかを順番に解説します。
- 電子マネーの利用履歴やレシートを確認する
- 業務利用分を確認して経費を申請する
- 申請内容を承認して従業員に払い戻す
1. 電子マネーの利用履歴やレシートを確認する
経費精算の最初のステップは、電子マネーの利用履歴やレシートを確認し、支払いの内容を正確に把握することです。申請の元になる証憑がそろっていなければ、後続の申請や承認の工程をスムーズに進めにくくなるためです。
たとえば、モバイル決済アプリの取引履歴画面やICカードの利用明細を確認し、支払日・支払先・金額・購入内容を把握しておくことが効果的です。あわせて紙のレシートが発行されている場合は、金額や品目が利用履歴と一致しているかも確認しておくと、後の申請作業や経費の処理を行いやすくなります。
2. 業務利用分を確認して経費を申請する
次は、従業員が利用履歴の中から業務利用分だけを選び、経費を申請します。電子マネーは私用と業務用を同じアカウントで使うケースが多いため、私用分と混同しないよう、業務分を明確に切り離すことが重要です。
たとえば、通勤や出張で使った交通費、取引先訪問時の飲食代などを個別に選び出し、利用日・金額・目的を記載して申請します。私用分が混在している場合は、該当箇所を除き、業務利用分のみを申請しましょう。
3. 申請内容を承認して従業員に払い戻す
最後は、上長や経理担当者などが申請内容を確認したうえで承認し、従業員に立て替えた金額を払い戻します。申請内容が業務上妥当かどうかを第三者が確認する工程を挟むことで、不適切な経費計上を防ぐ役割を果たすためです。
承認後は、給与口座への振込や別途の経費精算口座からの送金など、あらかじめ定めた方法で払い戻しを行います。精算のタイミングや方法を社内で統一しておくことで、従業員・経理双方の負担を軽減できます。
3.電子マネーの仕訳と計上時期
電子マネーの仕訳は、従業員個人の電子マネーで立て替えた場合と、会社が保有する電子マネーを利用した場合で異なります。以下では、会社が保有する電子マネーを利用した場合を想定し、プリペイド型とポストペイ型の処理を確認します。
どちらも原則として、実際に商品やサービスを利用・購入した時点で費用を計上します。ただし、チャージ時や後日の引き落とし時に必要な仕訳は異なります。
- プリペイド型の場合
- ポストペイ型の場合
プリペイド型の場合
プリペイド型とは、事前にお金をチャージしてから使う電子マネーです。たとえば、交通系ICカードではSuicaやPASMOなどがプリペイド型にあたります。
プリペイド型の場合は、チャージした時点ではなく、実際に商品やサービスを購入した時点で経費として計上します。チャージ自体は現金や預金を電子マネーという形に置き換えただけの取引であり、業務上の支出が発生したとは言えないためです。
たとえば、交通系ICカードに1万円をチャージしても、その時点では経費になりません。実際に電子マネーを使って電車に乗車したり買い物をしたりした利用分を、都度、該当する勘定科目で計上する必要があります。
ポストペイ型の場合
ポストペイ型とは、利用した金額を後日まとめて銀行口座などから引き落とす仕組みの電子マネーです。交通系ICでは、PiTaPaなどがポストペイ型にあたります。
ポストペイ型の場合はクレジットカードと同様に、商品やサービスを購入した時点で経費として計上します。実際に支払いが発生するのは引き落とし日ですが、経費が発生した事実は購入した時点で確定しているためです。
たとえば、iDやQUICPayで業務用品を購入した場合、購入日を基準に経費として計上し、後日の引き落とし時には未払金や預金の減少として処理します。購入日と引き落とし日がずれる点に注意して管理することが重要です。
4.電子マネーの証憑管理で押さえておきたい3つのポイント
電子マネーの経費精算を適切に行うには、証憑の保存方法や関連する法制度への対応も欠かせません。
ここでは、証憑管理で押さえておきたい3つのポイントを解説します。
- 電子マネーの利用履歴や領収書を証憑として保存する
- 電子帳簿保存法に対応した保存方法を確認する
- インボイス制度の要件を満たした証憑を確認する
1. 電子マネーの利用履歴や領収書を証憑として保存する
電子マネーの経費精算では、利用履歴や領収書を証憑として保存しておく必要があります。証憑が残っていなければ、税務調査などの際に、業務上の支出であったことを説明しにくくなるためです。
具体的には、決済アプリの取引履歴のスクリーンショットや、店舗発行の領収書、ICカードの利用明細などを保存対象とします。利用履歴のみで購入内容が判別しにくい場合は、レシートや領収書も併せて保存し、支払内容を後から確認できる状態にしておきましょう。
2. 電子帳簿保存法に対応した保存方法を確認する
電子メールやWebサービスなどを通じて、領収書・請求書に相当するデータを受領した場合は、電子取引データとして電子帳簿保存法に沿って保存する必要があります。電子帳簿保存法とは、帳簿や証憑などの書類を電子データで保存する際のルールを定めた法律であり、要件を満たしていない場合、税務調査の際に保存要件への対応が問題となる可能性があるためです。
原則として電子データ自体を保存し、改ざん防止措置や可視性の確保など、所定の要件に対応します。自社に適用される保存要件を確認したうえで運用しましょう。
3. インボイス制度の要件を満たした証憑を確認する
電子マネーで支払った経費について仕入税額控除を受ける場合は、原則として帳簿と適格請求書等の保存が必要です。利用履歴だけでなく、店舗などから交付された領収書やレシートが、適格請求書または適格簡易請求書の要件を満たしているか確認しましょう。
なお、1回の取引が税込3万円未満の電車・バス・船舶の運賃は、必要事項を帳簿に記載すれば、適格請求書等の保存がなくても仕入税額控除が認められます(タクシー・航空機は対象外)。
5.電子マネーの経費精算で決めておきたい4つの社内ルール
電子マネーの経費精算を円滑に運用するには、あらかじめ社内でルールを決めておくことが欠かせません。決めておきたい4つのポイントを紹介します。
- 経費精算の対象となる支払いを決める
- 申請時に必要な証憑を決める
- 私用分が混在した場合の申請方法を決める
- 申請期限や承認方法を決める
1. 経費精算の対象となる支払いを決める
初めに、どの電子マネーによる支払いを経費精算の対象とするかを、明確にする必要があります。対象範囲が曖昧なままでは、従業員ごとに解釈が分かれ、申請内容にばらつきが生じてしまうためです。
たとえば、交通系ICカードによる交通費のみを対象とするのか、電子マネーによる備品購入なども含めるのかを具体的に定めます。対象となる電子マネーの種類や用途をあらかじめリスト化しておくことで、申請時の判断基準を統一できるようになります。
2. 申請時に必要な証憑を決める
次に、申請時にどの証憑を添付すべきかを決めておきましょう。必要な証憑が定まっていない場合、担当者によって求める書類が異なり、確認や差し戻しの手間が増えてしまうためです。
具体的には、利用履歴のみで足りるのか、レシートや領収書も必須とするのかを、支払いの種類ごとに定めます。あわせて、電子データで証憑を保存する場合の形式や保存場所についても、あらかじめ社内で統一しておくと運用がスムーズになります。
3. 私用分が混在した場合の申請方法を決める
私用分と業務分が混在する電子マネーの支払いについては、申請のルールをあらかじめ決めておくようにしましょう。ルールがないまま従業員の自己判断に任せると、業務分の切り分けが不正確になり、経理担当者の確認負担も増えてしまうためです。
たとえば、業務利用分のみを抜き出して申請書に記載する方法や、業務専用のアカウント・カードを別途用意して私用分と分離する方法などが考えられます。混在が多い従業員については、専用アカウントの利用を促す運用も有効です。
4. 申請期限や承認方法を決める
最後に、経費精算の申請期限や承認の流れを決めておく必要があります。期限や承認方法が定まっていないと、申請や支払処理が滞り、未計上や月次締めの遅れにつながるためです。
具体的には、次の3点を定め、申請から払い戻しまでの流れを社内規程として文書化しておくことをおすすめします。
- 利用月の翌月何日までに申請しなければならないか
- 申請内容を確認する承認者は、誰が担当するか
- 承認後、いつ申請者へ払い戻しを行うか
6.電子マネーの経費精算に関するよくある質問
電子マネーの経費精算では、個人用の電子マネーやポイント利用など、判断に迷いやすいケースもあります。ここでは、よくある疑問について回答します。
- Q1. 個人用の電子マネーでも経費精算できますか?
- Q2. 電子マネーのポイントで支払った場合はどのように処理しますか?
- Q3. 電子マネーとクレジットカードでは経費精算の方法は異なりますか?
Q1. 個人用の電子マネーでも経費精算できますか?
A.個人用の電子マネーであっても、業務上必要な支出であり、社内規程で定める申請・証憑の要件を満たしていれば経費精算の対象となります。電子マネーが個人名義か法人名義かだけで判断するのではなく、支出内容や証憑を確認します。
ただし、個人用の電子マネーは私用の支払いと混在しやすいため、業務利用分を明確に区別できる利用履歴や領収書を残しておく必要があります。混在が多い場合は、業務専用のアカウントを別途用意する方法も検討しましょう。
Q2. 電子マネーのポイントで支払った場合はどのように処理しますか?
A.電子マネーに付与されたポイントで支払った分は、現金や残高で支払った場合とは異なる扱いが必要になります。ポイントは実際の支出を伴わずに付与されるケースもあり、そのまま経費として計上すると実際の支出額と計上額に差異が生じる場合があるためです。
処理方法は取得したポイントの性質によって異なるため、自社の方針や税理士の判断に沿って、ポイント充当分を経費に含めるかどうかを個別に確認するようにしましょう。
ポイント精算については、こちらの記事で詳しく解説しています。
Q3. 電子マネーとクレジットカードでは経費精算の方法は異なりますか?
A.電子マネーとクレジットカードでは、経費精算の基本的な考え方に大きな違いはありません。ただし、電子マネーにはプリペイド型やポストペイ型があり、チャージ時や引き落とし時に必要となる仕訳が異なります。
たとえば、プリペイド型はチャージ時ではなく利用時に経費を計上します。一方、ポストペイ型はクレジットカードと同様に購入時に経費を計上し、後日の引き落とし時に未払金などを処理します。利用する電子マネーの種類に応じて、利用前後の仕訳を確認しましょう。
7.経費精算業務を効率化するハーモス経費
電子マネーを含む多様な支払い方法に対応した社内ルールの運用には、経費精算システムの活用が有効です。
中でも、クラウド型経費精算システム「ハーモス経費」は、ルールの変更が起きやすい申請・承認・証憑管理など、経費精算に必要な工程を効率的にサポートします。
社内ルールの運用を支える、ハーモス経費の強み
電子マネーを利用した経費精算では、利用履歴や領収書の提出ルール、精算対象となる範囲、承認フローなどを社内で定めることが重要です。しかし、ルールを整備していても、申請内容の確認や差し戻し対応に多くの手間がかかるケースは少なくありません。
ハーモス経費は、経費申請から承認、経理処理までの流れをシステム上で一元管理できる経費精算システムです。あらかじめ設定した承認フローに沿って申請・承認を進められるため、確認漏れや処理の属人化を防ぎやすくなります。
また、領収書や利用明細などの証憑を申請時に添付して管理できるため、電子マネーを利用した経費精算でも必要な情報をまとめて確認できる点が大きなメリットです。
さらに、会計システムとの連携機能により仕訳データの作成・入力業務を効率化できるため、経理担当者の負担軽減にもつながります。電子マネーの利用が増えている企業では、社内ルールの徹底と経費精算業務の効率化を両立する手段として活用できます。
8.まとめ|電子マネーの経費精算では種類ごとの仕訳と証憑管理を適切に行いましょう
電子マネーで支払った経費は、業務上必要な支出であれば現金やクレジットカードと同様に精算の対象になります。
ただし、プリペイド型とポストペイ型では利用前後に必要となる仕訳が異なるほか、電子帳簿保存法やインボイス制度への対応も必要です。
あらかじめ社内ルールを整備し、証憑の保存方法を統一しておくことで、経費精算業務全体の負担を軽減できます。
9.【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
ハーモス経費の基本的な機能や導入によるメリットをまとめた資料3点セットを、無料でダウンロードいただけます。
電子マネーを使った経費精算では、申請・承認・証憑確認のルールを整えたうえで、経費精算システムを活用すると運用負担を軽減しやすくなります。
ハーモス経費では、SuicaやPASMOをはじめとする交通系ICカードの利用履歴を取り込み、発着駅や運賃を申請へ反映できます。また、領収書の取り込みや承認フロー、仕訳データの作成など、経費精算に必要な業務をシステム上で管理できます。
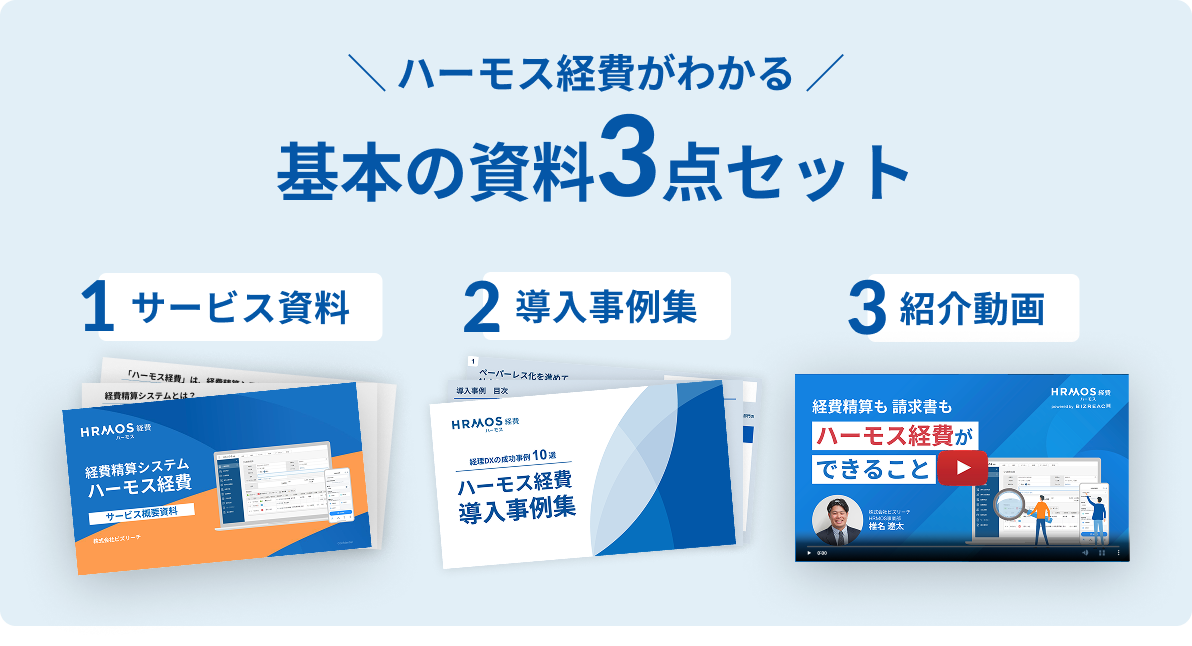
- サービス概要資料:ハーモス経費の豊富な機能一覧や、直感的でわかりやすいシステムの外観・操作画面をご確認いただけます。
- 導入事例集(9つの実例):課題解決やバックオフィス効率化に成功した、ハーモス経費導入ユーザー様のリアルな9つの実例をご紹介します。
- サービス紹介・デモ動画:ハーモス経費でできることを動画でわかりやすく解説。実際のデモ画面を見ながら、運用のイメージを掴んでいただけます。
※本記事は、法令・実務上の一般的な情報提供を目的としており、個別の税務・法律的アドバイスを提供するものではありません。実際の経費精算運用や税務処理にあたっては、自社の経費精算規程や最新の法令・公的情報を確認し、必要に応じて税理士等の専門家へご相談ください。
監修:橋爪 祐典(税理士)
2018年より都内の税理士法人へ勤務し、個人や法人の決算や税務申告まで幅広く従事。
その他、相続税の申告や財務デューデリジェンス等の高度な会計分析まで幅広く対応可能。
会計や税務に関するテーマ全般を得意とする。