経費精算で請求書は領収書の代わりになる?3つのケースと注意点を解説
2026.10.23
この記事のポイント
- 通常の請求書だけでは支払い済みか確認できないため、振込明細などで支払いの事実を補います。
- 社内精算の要件と、仕入税額控除の保存要件は分けて確認することが大切です。
- 電子請求書は、電子帳簿保存法の保存要件に従い、電子データのまま保存します。
領収書が手元にない場合でも、請求書を代わりに使って経費精算できることがあります。ただし、通常の請求書だけでは支払い済みか確認できないため、振込明細やクレジットカードの利用明細などで支払いの事実を補う必要があります。
本記事では、請求書で経費精算できるケースや注意点、インボイス制度・電子帳簿保存法への対応を解説します。請求書を扱う際のポイントを確認していきましょう。
1.経費精算で請求書は領収書の代わりになる?
通常の請求書だけでは、支払いが完了したかどうかを確認できない場合があります。立替経費を精算する際は、社内規程に従い、必要に応じて振込明細やクレジットカードの利用明細などを添付して、支払いの事実を確認できるようにしましょう。社内規程で認められていれば、振込明細などで支払いの事実を補うことで、領収書の代替として経費精算に使える場合があります。
ただし、請求書と領収書では役割が異なります。請求書では取引内容や請求額を確認できますが、支払いが完了したかまでは分かりません。
そのため、請求書を使って立替経費を精算する場合は、振込明細などを添えて支払いの事実を示す必要があります。
また、会社が取引先へ直接支払う「請求書払い」と、従業員が代金を立て替える「立替精算」は、別の扱いです。
| 支払い方法 | お金を支払う人 | 基本的な流れ |
|---|---|---|
| 請求書払い | 会社 | 請求書をもとに会社が取引先へ送金する |
| 立替精算 | 従業員 | 従業員が支払い、精算書と証憑を提出して会社から返金を受ける |
請求書を使って立替精算する場合は、請求内容だけでなく、支払いの事実まで確認できる状態にすることが重要です。次に、領収書がなくても請求書で経費精算できる代表的なケースを確認していきましょう。
2.領収書がない場合に請求書で経費精算できる3つのケース
領収書がない場合でも、取引内容と支払いの事実を確認できる書類があれば、社内規程に基づいて精算できることがあります。代表的な3つのケースは次のとおりです。
| ケース | 用意する主な書類 | ポイント |
|---|---|---|
| 銀行振込・カード払い | 請求書+振込明細・カード利用明細 | 請求と支払いの対応関係を確認できるようにする |
| 請求書兼領収書がある | 請求書兼領収書 | 「領収済」など、支払いの完了が分かるか確認する |
| 領収書を紛失した | 請求書+支払証明など | まず再発行が可能か確認し、難しい場合に代替書類を使う |
1. 銀行振込・クレジットカード払いの場合
銀行振込の場合は、請求書と振込明細を組み合わせることで、取引内容と支払いの事実を確認しやすくなります。
支払いを確認するための資料には、たとえば以下があります。
- 振込明細書
- 通帳の記録
- インターネットバンキングの取引履歴
また、クレジットカード払いの場合は、請求書や加盟店の利用控えとカード利用明細を組み合わせます。その際は、以下の項目が対応しているか確認しましょう。
- 支払先
- 取引日
- 金額
上記が対応していれば、同じ取引に関する証憑であることを確認しやすくなります。
2. 請求書兼領収書が発行される場合
精算時に、請求と支払い済みの事実を1枚で示す「請求書兼領収書」を受け取る場合があります。経費精算に使う際は、「領収済」など支払い完了を示す記載を確認しましょう。
社内規程にもよりますが、次のような記載が確認の手掛かりになります。
- 「領収済」「入金済」「入金確認済」などの記載
- 支払日
- 金額
- 発行者
領収印がある場合も、どの請求に対する支払いなのか確認しましょう。必要な情報がそろっていれば、請求内容と支払いの事実を同時に確認できます。社内規程によっては、別途領収書を用意せずに精算できる場合があります。
一方、支払い済みであることを示す記載がなければ、通常の請求書と同様です。振込明細やカード利用明細などを添え、支払いの事実を補いましょう。
3. 領収書を紛失し、請求書や支払証明をそろえられる場合
領収書を紛失したときは、まず支払先に再発行が可能か確認しましょう。再発行が難しい場合は、請求書と振込明細などを組み合わせ、支払いの事実を示します。
領収書の代わりに請求書を提出する場合、企業によっては、以下のような社内書類の提出を求められることもあります。
- 出金伝票
- 支払証明書
- 領収書紛失届
これらの書類に記載する主な事項の例は、以下のとおりです。
- 支払年月日
- 支払先
- 支払金額
- 商品・サービスなどの具体的な取引内容
- 支払方法
- 領収書を提出できない理由
作成後は、社内規程に従って必要な承認を受けます。
3.請求書で経費精算する際の3つの注意点
請求書と支払証明がそろっていても、それだけで精算手続きが完了するとは限りません。申請の前に、以下の3つを確認しましょう。
- 社内の経費精算規程
- 請求書と支払証明の対応関係
- 二重精算・二重計上の有無
1. 社内の経費精算規程で代替証憑の扱いを確認する
請求書を領収書の代わりに提出できるかどうかは、会社のルール(社内規程)によって異なります。ルールの一例を、以下にまとめました。
- 振込明細を代替証憑として認める
- カード利用明細を代替証憑として認める
- 所定の支払証明書を提出する
- 領収書紛失届を提出する
- 一定金額以上では代替証憑を認めない
必要な書類がそろっていても、申請期限や承認手順を守らなければ、差し戻される可能性があります。申請前に自社の経費精算規程を確認し、期限や手順を把握しましょう。
代替証憑の扱いや申請期限など、経費精算規程に定めたい項目については、以下の記事で詳しく解説しています。
2. 請求書と支払証明の内容を照合する
請求書に振込明細を添付する際は、同じ取引に関する書類であることを確認するため、以下の3項目を照合しましょう。
| 確認項目 | チェック内容 |
|---|---|
| 取引先 | 両方の書類で名称が対応しているか |
| 金額 | 請求額と支払額が対応しているか |
| 日付 | 取引日と支払日の関係を確認できるか |
あわせて、請求書番号と支払記録を対応づけておくと、対象となる支払いを追跡しやすくなります。
ただし、次のような場合は、請求額と実際の振込額が一致しないこともあります。
- 複数の請求書を一括で振り込んだ
- 振込手数料を差し引いた
- 値引きがあった
- 一部返金があった
このような場合は、対象となる請求書を示し、必要に応じて差額が生じた理由を精算書に記載するなど、請求額と支払額の対応関係を確認できるようにしましょう。また、請求書上の取引先名と振込先の名称が異なる場合は、屋号と法人名の関係を示す資料などを添付すると、対応関係を確認しやすくなります。
3. 二重精算・二重計上を防ぐ
同じ支払いについて請求書と領収書の両方がある場合、それぞれを使って重複申請しないよう注意が必要です。たとえば、次の流れで精算すると、二重精算の原因になります。
- 請求書を使って立替精算する
- 後日、領収書が届く
- 領収書を使って、もう一度申請してしまう
同じ支払いを二重に処理すると、帳簿の修正や、二重に払い戻した金額の返金処理が必要になることがあります。
そのため、申請者や経理担当者の目視確認だけでなく、経費精算システムを活用して重複を検知できる仕組みを整えることも有効です。
たとえば、ハーモス経費の「重複申請チェック機能」では、過去の申請データと照合し、重複の可能性がある明細を自動で検知して申請者や承認者にアラートを表示できます。人の確認だけに頼らず重複を見つけやすくなるため、二重精算の防止と確認作業の効率化につながります。
詳しい仕組みは、以下の記事で解説しています。
4.経費精算で請求書を扱う際のインボイス制度の注意点
インボイス制度では、原則として仕入税額控除を受けるために、帳簿と適格請求書等を保存します。仕入税額控除とは、売上にかかる消費税から仕入れなどにかかった消費税を差し引く仕組みです。
社内で経費精算が認められても、仕入税額控除の要件を満たすとは限りません。控除を受ける際は、帳簿の記載と、請求書などが適格請求書等の要件を満たすか確認しましょう。
- 適格請求書として認められる記載事項
- 立替払い時の請求書とインボイス対応
適格請求書として認められる記載事項
適格請求書に必要な記載事項は、以下のとおりです。
- 適格請求書発行事業者の氏名または名称と登録番号
- 取引年月日
- 取引内容
- 軽減税率の対象品目である場合はその旨
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 交付先となる事業者の氏名または名称
受け取った適格請求書の記載に誤りがある場合、買手が一方的に追記・修正することはできません。売手に修正を依頼するか、売手の確認を受けた仕入明細書等を保存します。
インボイスに該当するかは書類の名称ではなく、記載内容で判断します。必要事項を満たしていれば、領収書やレシートも適格請求書等として保存できます。
また、小売業・飲食店業・タクシー業など一定の事業者は、適格簡易請求書を交付できます。適格簡易請求書では交付先の氏名・名称が不要になるなど、通常の適格請求書とは記載事項が一部異なります。
立替払い時の請求書とインボイス対応
従業員が会社の費用を立替払いし、従業員宛ての適格請求書を受け取った場合は、その取引が会社の課税仕入れであることを立替金精算書等で明らかにし、適格請求書とあわせて保存します。
一方、従業員名が記載された適格簡易請求書については、その従業員が会社に所属していることを確認できる従業員名簿等をあわせて保存すれば、請求書等の保存要件を満たせる場合があります。従業員名簿等で立替払いをした従業員を特定できない場合は、適格簡易請求書と立替金精算書を保存します。
立替金精算書を作成する際は、請求書との対応関係と、その支出が会社の負担であることを確認できるようにしましょう。
5.経費精算で受け取った請求書の保存方法|電子帳簿保存法の注意点
請求書は、紙と電子データで保存方法が異なります。紙で受け取った場合は紙のまま保存するか、要件を満たしてスキャナ保存します。一方、メールやWebサイトなどで電子データとして受け取った場合は、電子データのまま保存する必要があります。
| 請求書の受け取り方 | 基本的な保存方法 |
|---|---|
| 紙 | 紙で保存するか、要件を満たしてスキャナ保存する |
| メール添付のPDF | 電子データのまま保存する |
| Webサイトから取得 | 電子データのまま保存する |
| 紙をスキャン | スキャナ保存の要件を確認する |
電子データで受け取った請求書は、印刷した紙だけを残して元のデータを削除することはできません。また、改ざん防止や検索など、電子帳簿保存法で定められた要件に沿って保存する必要があります。
こうした電子帳簿保存法への対応は、対応する経費精算システムを活用して仕組み化することも可能です。ハーモス経費も電子帳簿保存法に対応しており、証憑の保存・管理を効率化できます。
電子帳簿保存法に対応しながら、同じ証憑の使い回しを防ぐ方法については、以下の記事で詳しく解説しています。
6.経費精算における請求書に関するよくある質問
経費精算で請求書を扱う際は、インボイスの要件や領収書との保存関係について迷うこともあります。ここでは、以下のよくある2つの疑問に回答します。
- Q1. 適格請求書でなければ経費として計上できませんか?
- Q2. 請求書と領収書は両方保存する必要がありますか?
Q1. 適格請求書でなければ経費として計上できませんか?
A.適格請求書であることは、経費計上そのものの要件ではありません。経費として計上できるかは、取引の内容や業務との関係などに基づいて判断するため、適格請求書の有無だけで決まるものではありません。
一方、インボイス制度は主に消費税の仕入税額控除に関する制度です。仕入税額控除を受ける場合は、原則として帳簿と適格請求書等を保存する必要があります。また、社内で経費精算できるかは、自社の経費精算規程に従って確認しましょう。
Q2. 請求書と領収書は両方保存する必要がありますか?
A.法人は、取引に関して作成・受領した請求書や領収書などの書類を、税法上の保存要件に従って保存する必要があります。同一の取引について請求書と領収書の両方が発行された場合に、常に両方の保存が必要となるわけではありません。ただし、取引内容や支払状況を確認するために必要な書類は、適切に保存しましょう。
一方、従業員が経費精算を申請する際に、請求書と領収書の両方を提出しなければならないとは限りません。必要な証憑は、自社の経費精算規程によって異なります。
請求書兼領収書で取引内容と支払いの完了を確認できる場合は、その書類だけで精算できることもあります。通常の請求書だけでは支払いの完了を確認できないため、領収書がない場合は、振込明細などで支払いの事実を補いましょう。
このように、税務上保存する必要がある書類と、社内の経費精算で提出する証憑は分けて考えることが大切です。
7.まとめ|請求書の扱いを正しく理解して経費精算を適切に進めましょう
領収書がなくても、請求書と振込明細・カード利用明細などを組み合わせれば、経費精算できる場合があります。
迷ったときは、以下の順番で確認しましょう。
- 自社の経費精算規程で請求書による精算が認められているか
- 支払いを確認できる振込明細などがあるか
- 請求書と支払記録の取引先・金額・日付が対応しているか
- インボイス制度上、必要な書類がそろっているか
- 請求書の受領方法に合った方法で保存しているか
社内で経費精算できる条件と、仕入税額控除の要件は別物です。それぞれの目的に必要な書類を整理し、申請済みの証憑もしっかり管理することで、差し戻しや二重精算を防ぎましょう。
8.経費精算・請求書処理を効率化するなら「ハーモス経費」
経費精算では、領収書の転記や証憑確認、仕訳データの作成に手間がかかります。「ハーモス経費」は、領収書や請求書の情報をAI-OCRで読み取り、申請内容へ自動転記できます。登録番号を読み取り、国税庁のデータベースへ自動照合することも可能です。
また、申請・承認・証憑保存を一元管理でき、100種類以上の会計システムと連携できます。手入力や確認作業を減らし、申請者と経理担当者の負担軽減につなげられます。
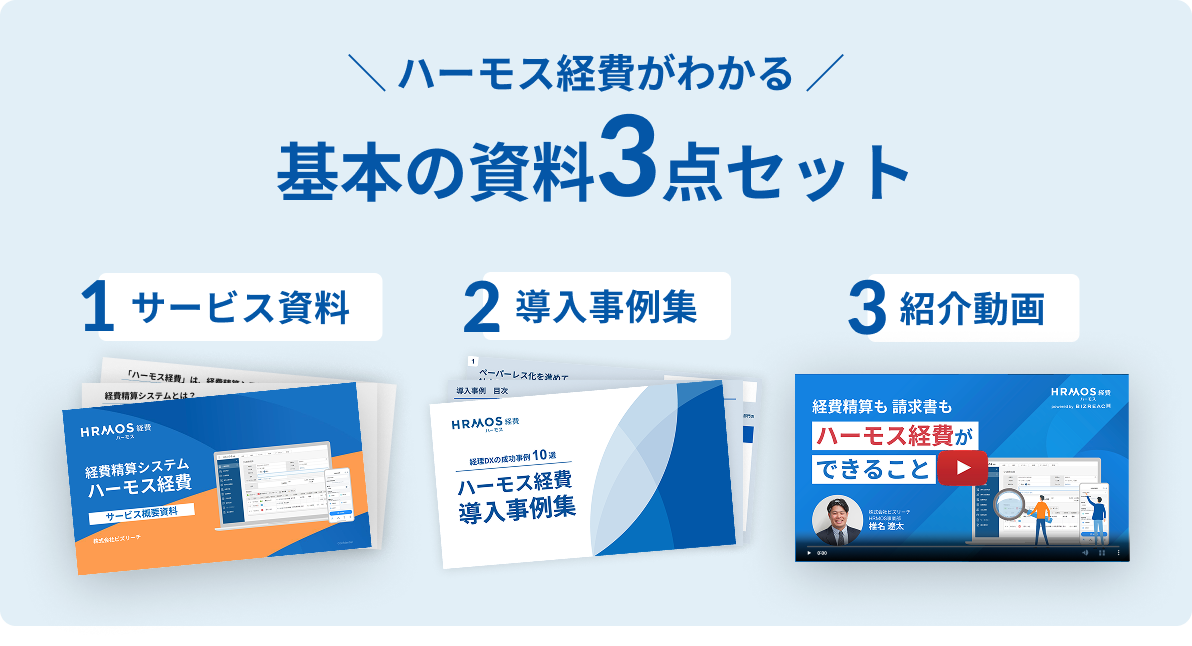
煩雑な経費精算をまとめて効率化したい企業は、「ハーモス経費」の導入をご検討ください。詳しくは、以下の「基本の資料3点セット」からご確認いただけます。
9.【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
ハーモス経費の機能や導入イメージを詳しく確認したい方は、「ハーモス経費がわかる基本の資料3点セット」をご活用ください。経費精算システムを比較する際は、現在の業務で負担となっている作業を整理したうえで、自社に必要な機能を確認することが重要です。
申請方法、承認フロー、会計システムとの連携などを確認し、自社の経費精算業務に適しているか検討しましょう。
※本記事は、法令・実務上の一般的な情報提供を目的としており、個別の税務・法律的アドバイスを提供するものではありません。実際の経費精算運用や税務処理にあたっては、自社の経費精算規程や最新の法令・公的情報を確認し、必要に応じて税理士等の専門家へご相談ください。
監修:橋爪 祐典(税理士)
2018年より都内の税理士法人へ勤務し、個人や法人の決算や税務申告まで幅広く従事。
その他、相続税の申告や財務デューデリジェンス等の高度な会計分析まで幅広く対応可能。
会計や税務に関するテーマ全般を得意とする。