電子帳簿保存法で経費精算はどう変わる?領収書の保存方法・対応ポイントを解説
2026.10.02
この記事のポイント
- 電子帳簿保存法に対応した経費精算では、領収書等を「紙で受け取ったか」「電子データで受け取ったか」によって保存方法を分けて考えることが重要。
- 紙の領収書は一定の要件を満たせばスキャナ保存でき、メール添付PDFやWebサイトからダウンロードした領収書等は電子取引データとして電子データのまま保存する必要がある。
- 領収書の保存だけを切り離して考えるのではなく、受領・申請・承認・証憑保存・検索までを一連の経費精算フローとして整えることで、法令対応と日常業務の効率化を両立しやすくなる。
経費精算では、従業員が店舗でもらった紙の領収書だけでなく、メールで届くPDFの領収書や、Webサイトからダウンロードする領収書など、さまざまな形式の証憑を扱います。
電子帳簿保存法では、紙で受け取った領収書を電子化して保存する場合と、最初から電子データで受け取った領収書等とでは、適用される保存方法が異なります。そのため、まずは「紙で受け取ったのか」「電子データで受け取ったのか」を区別することが重要です。
本記事では、電子帳簿保存法と経費精算の関係を整理したうえで、領収書・レシート等の受け取り方ごとの保存方法、スキャナ保存・電子取引の主な要件、経費精算システムを活用した対応方法まで分かりやすく解説します。
1.電子帳簿保存法とは?経費精算で押さえたい基本
電子帳簿保存法は、税法上保存が必要な帳簿や書類を電子データで保存する際のルール等を定めた法律です。
電子帳簿保存法に対応した経費精算を考える際は、まず「電子帳簿保存法によって、すべての領収書を電子化しなければならない」と考えないことが重要です。
電子帳簿保存法には大きく3つの保存区分があり、書類を作成・受領した方法によって対応が異なります。国税庁も「電子帳簿等保存」「スキャナ保存」「電子取引」の3制度に分けて情報を公開しています。
電子帳簿保存法における3つの保存区分
電子帳簿保存法における3つの区分を簡単に整理すると、以下のとおりです。
| 保存区分 | 概要 | 経費精算との主な関係 |
|---|---|---|
| 電子帳簿等保存 | 会計ソフト等で電子的に作成した帳簿・書類を電子データのまま保存する | 仕訳帳・総勘定元帳など |
| スキャナ保存 | 紙で受領・作成した一定の書類をスキャン等して電子保存する | 紙の領収書・レシート等 |
| 電子取引データ保存 | 電子的に授受した取引情報を電子データで保存する | PDF領収書、Web上の領収書、電子明細等 |
このうち、従業員の経費精算で特に関係が深いのが「スキャナ保存」と「電子取引データ保存」です。
経費精算で特に重要なのは「スキャナ保存」と「電子取引データ保存」
たとえば、従業員が店舗で紙の領収書を受け取った場合、その紙を一定の要件に沿ってスマートフォンやスキャナー等で読み取り、電子データで保存する方法が「スキャナ保存」です。
一方、メールにPDFの領収書が添付されていた場合や、Webサイトから領収書データをダウンロードした場合などは「電子取引」に該当し、その電子取引データを保存する必要があります。
国税庁のQ&Aでも、電子メールで受領したPDF、Webサイトからダウンロードした請求書・領収書、クラウドサービス、クレジットカード利用明細データ、交通系ICカードの支払データなど、経費精算でよく扱う電子データが具体例として挙げられています。
ここで押さえておきたいのは、紙で受け取った領収書まで一律に電子保存が義務付けられているわけではないという点です。紙で受け取った領収書等についてスキャナ保存を利用するかどうかは任意です。一方、電子取引で授受した取引情報については、電子データの保存が必要となります。
2.【受け取り方別】経費精算の領収書はどう保存する?
電子帳簿保存法に対応する際は、書類の名称だけではなく、どのような形式で受け取ったかを確認すると整理しやすくなります。
同じ「領収書」でも、店舗で受け取った紙と、メールで受け取ったPDFでは扱いが異なります。代表的なケースを整理すると以下のとおりです。
| 受け取った証憑・データ | 電帳法上の主な扱い | 経費精算での対応イメージ |
|---|---|---|
| 紙の領収書・レシート | 紙保存またはスキャナ保存 | 紙のまま保存、または要件を満たして電子保存 |
| メール添付のPDF領収書 | 電子取引 | 受領した電子データを要件に沿って保存 |
| Webサイトからダウンロードした領収書 | 電子取引 | ダウンロードした電子データを要件に沿って保存 |
| クラウドサービスで受領した領収書・請求書 | 電子取引 | クラウド上で必要な保存要件を満たすか確認 |
| クレジットカード・交通系ICカード等の利用データ | 電子取引に該当する場合がある | 取引情報の内容と、別途必要となる証憑を確認 |
国税庁の令和8年7月版Q&Aでも、メール、Webサイト、クラウドサービス、カード利用明細データ、交通系ICカードによる支払データなどが電子取引の例として示されています。
紙で受け取った領収書・レシート
店舗等で紙の領収書・レシートを受け取った場合は、その紙を税法上必要な期間保存する方法のほか、電子帳簿保存法の要件を満たしてスキャナ保存する方法があります。
スキャナ保存には、専用スキャナーだけでなく、一定の要件を満たすスマートフォンやデジタルカメラ等も利用できます。国税庁のQ&Aでも、スマートフォンやデジタルカメラ等が「スキャナ」に含まれ得ることが示されています。
ただし、スマートフォンで写真を撮っただけで、必ず紙の保存が不要になるわけではありません。紙の保存に代えて電子データを保存するためには、スキャナ保存の要件に沿って保存する必要があります。
メールやWebサイト等で電子的に受け取った領収書
メールに添付されたPDFや、Webサイトからダウンロードした領収書などは、電子取引に該当する代表的なケースです。この場合、紙の領収書をスキャンする「スキャナ保存」ではなく、電子取引データとして保存します。
「経理では紙で確認したい」という理由でPDFを印刷すること自体はできますが、印刷した紙だけを保存して元の電子取引データを保存しない方法は、原則的な電子取引データ保存への対応にはなりません。
つまり、
- 紙で受け取ったもの→ 必要に応じてスキャナ保存
- 電子で受け取ったもの→ 電子データを保存
という違いを押さえておくと分かりやすいでしょう。
クレジットカード明細や交通系ICカードの利用データはどう扱う?
クレジットカードの利用明細データや交通系ICカードによる支払データなども、電子取引に該当する場合があります。国税庁のQ&Aでも、これらのデータを活用したクラウドサービスによる経費精算が電子取引の例として示されています。
ただし、ここで注意したいのが、「カード利用明細を保存している=領収書等はすべて不要」とは限らないことです。
電子帳簿保存法上どの電子取引データを保存する必要があるかという問題と、法人税等の取引記録や、消費税の仕入税額控除のためにどの書類等を保存する必要があるかは分けて考える必要があります。
特にインボイス制度では、カード会社が発行する一般的な利用明細だけでは適格請求書としての要件を満たさないケースがあるため、店舗等から交付された領収書・レシート等についても確認が必要です。
3.紙の領収書を電子保存する「スキャナ保存」の主な要件
紙で受け取った領収書等を電子データで保存し、紙の保存に代える方法がスキャナ保存です。スキャナ保存は任意ですが、利用する場合には電子帳簿保存法で定められた要件を満たす必要があります。
スマートフォンやスキャナーで読み取って保存できる
スキャナ保存という名称ですが、必ずしも据え置き型のスキャナーを利用する必要はありません。国税庁は、要件を満たす入力装置であればスマートフォンやデジタルカメラ等も「スキャナ」に含まれるとしています。
そのため、従業員が外出先で受け取った領収書をスマートフォンで撮影し、経費精算システム等へアップロードして保存する運用も可能です。
ただし、使用する機器だけでなく、読み取ったデータの品質、入力する時期、改ざん防止、検索などの保存要件を満たしているかを確認する必要があります。
スキャナ保存で満たす必要がある主な要件
領収書などの重要書類をスキャナ保存する際の主な確認事項を整理すると、以下のようになります。
| 主な確認項目 | 内容 |
|---|---|
| 入力期間 | 原則として一定の期間内に読み取り・保存する |
| 読み取り | 一定以上の解像度・階調等で読み取る |
| 真実性の確保 | タイムスタンプや、訂正・削除履歴を確認できるシステム等、要件を満たす方法で保存 |
| 帳簿との関連 | 必要に応じて帳簿の記録事項との関連性を確認できるようにする |
| 見読可能性 | 保存したデータを画面等で明瞭に確認できるようにする |
| 検索 | 取引年月日その他の日付・取引金額・取引先等から検索できるようにする |
実際の要件は書類の種類や保存方法等によって異なるため、上表だけで一律に判断するのではなく、国税庁の最新Q&Aを確認することが重要です。
たとえば入力期間については、領収書等の受領後、原則として速やかに入力する方法のほか、各事務の処理に関する規程を定めている場合には、業務処理サイクルを経過した後、速やかに入力する方法があります。
また、タイムスタンプについても、すべてのケースで必ずタイムスタンプを付与しなければならないわけではありません。一定の期間内に入力したことを確認でき、訂正・削除の履歴が残るシステム等を利用するなど、要件を満たす別の方法があります。
要件を満たして保存した後、紙の原本はどうする?
スキャナ保存を利用する目的の一つに、紙の保管負担を減らせることがあります。ただし、「スマートフォンで撮影したら、その場で必ず原本を捨ててよい」という意味ではありません。
国税庁のQ&Aでは、令和4年1月1日以後に保存を行う国税関係書類について、一定の場合を除き、スキャナで読み取ったデータと紙の記載内容が同等であることを確認した後であれば、紙を廃棄できる取扱いが示されています。
一方、入力期間を経過してしまった場合など、スキャナ保存の要件を満たしていない場合には、紙の書類も保存しておく必要が生じます。
そのため実務では、
撮影 → データの確認 → 保存要件を満たしていることを確認 → 社内ルールに沿って紙を処理
という運用にしておくとよいでしょう。
4.電子で受け取った領収書等を保存する「電子取引」の主な要件
メール、Webサイト、クラウドサービスなどを通じて電子的に領収書・請求書等の取引情報を授受した場合は、電子取引に該当します。
電子取引については、受け取った電子取引データを電子データとして保存することが基本です。国税庁が2026年7月に公開したQ&Aでも、電子メール、Webサイト、クラウドサービス、スマホ決済等、さまざまな電子取引のケースについて保存方法が示されています。
電子取引データは原則として電子データのまま保存する
たとえば、従業員が出張先のホテルから領収書をPDFで受け取り、会社へ経費申請したとします。このPDFを印刷して経費申請書と一緒にファイリングしたとしても、紙を保存するだけでは電子取引データの保存に代えることはできません。元のPDF等について、電子帳簿保存法の要件に沿って保存する必要があります。
なお、国税庁のQ&Aでは、従業員が会社の経費を立て替え、その従業員が支払先から電子データで領収書を受領するケースについても、電子取引として取り扱うことが示されています。令和8年9月時点でQ&Aにはこのケースが独立した設問として設けられています。
つまり、会社宛ての請求書だけでなく、従業員の立替経費で受け取る電子領収書についても保存ルールを整えておく必要があります。
「真実性」と「可視性」を確保する
電子取引データを保存する際は、大きく分けて、
- 保存したデータが後から不当に改ざんされないようにする「真実性」
- 必要なデータを確認・検索できるようにする「可視性」
を確保するための要件があります。
改ざん防止については、タイムスタンプを利用する方法だけではありません。たとえば、一定の要件を満たすタイムスタンプを付与する方法のほか、訂正・削除の履歴が残る、または訂正・削除ができないシステムを利用する方法、正当な理由のない訂正・削除を防止するための事務処理規程を定めて運用する方法などがあります。
したがって、電子帳簿保存法に対応するには必ずタイムスタンプが必要という理解は正確ではありません。
一方、保存したデータを画面や書面で確認できる環境を整え、原則として取引年月日その他の日付・取引金額・取引先などから検索できるようにすることも重要です。
なお、検索機能については、税務職員によるデータのダウンロードの求めに応じられる場合など、一定の条件下で一部または全部の検索要件が不要になる場合があります。国税庁のQ&Aでも検索要件に関する複数の例外・緩和が示されているため、自社に必要な要件を確認しましょう。
一定の場合には猶予措置がある
2024年1月以降の電子取引データ保存については、一定の要件を満たす場合の猶予措置も設けられています。
税務署長が「要件に従って保存することができなかったことについて相当の理由がある」と認め、税務調査等の際に電子取引データと、そのデータを出力した書面の提示・提出の求めに応じることができる場合には、保存時に満たすべき要件にかかわらず電子データを保存できる取扱いがあります。事前の申請等は必要ありません。
たとえば、保存要件に対応するシステムや社内ワークフローの整備が間に合わない場合などは、「相当の理由」があると認められることがあります。
ただし、ここで重要なのは、猶予措置=電子データを保存しなくてもよい制度ではないということです。猶予措置を利用する場合も電子データ自体の保存は必要です。
また、要件に沿って保存できる環境が整っているにもかかわらず、資金繰りや人手不足等の理由もなく対応していない場合は、猶予措置の対象とはなりません。事情が解消した後の電子取引については、保存要件に従って保存する必要があります。
5.電子帳簿保存法に対応すると経費精算の流れはどう変わる?
電子帳簿保存法への対応は、「領収書を電子データとして保管する」という保存作業だけで考えると、申請者と経理担当者の間で新たな作業が増えてしまう場合があります。
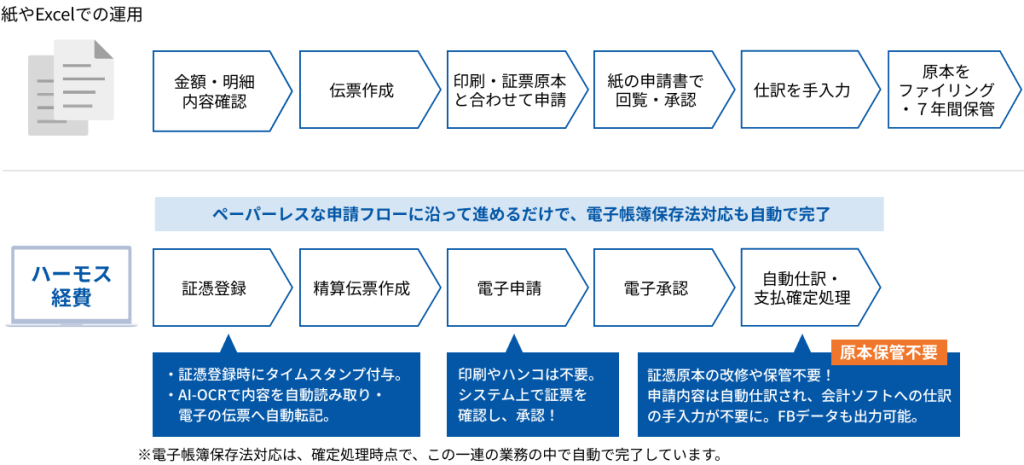
そこで重要なのが、領収書を受け取ってから、申請・承認・保存するまでを一つの業務フローとして設計することです。経費精算システムを利用した場合の一例を比較すると、次のようになります。
| 工程 | 紙を中心とした運用例 | システムを活用した運用例 |
|---|---|---|
| 領収書の受領 | 紙を受け取り保管 | 紙はスマホ等で撮影、電子領収書はデータで取り込み |
| 経費申請 | 経費精算書へ内容を入力 | 証憑データを添付・紐付けて申請 |
| 承認 | 申請書と紙の領収書を確認 | 画面上で申請内容と証憑を確認 |
| 経理確認 | 紙と申請内容を照合 | 申請データと証憑データを確認 |
| 証憑保存 | ファイル等で紙を管理 | 要件に沿って電子データを保存 |
| 検索 | ファイル等から対象書類を探す | 日付・金額・取引先等から検索 |
※上表は経費精算システムを利用する場合の一例です。実際の業務フローや必要な対応は、自社のシステム・規程・証憑の受領方法等によって異なります。
申請者:領収書を撮影・アップロードして申請
紙の領収書を電子保存する場合、申請者がスマートフォン等で撮影し、その証憑データを経費申請に紐づける方法があります。
また、メールやWebサイト等から電子的に受け取った領収書については、印刷して紙へ戻すのではなく、受け取った電子データを申請に利用できる仕組みにすると、電子取引データと経費申請を管理しやすくなります。
承認者:申請内容と証憑を確認
電子化した経費精算では、承認者が申請内容と領収書等の証憑を同じ画面上で確認できるシステムもあります。
ただし、電子化したからといって、支出の業務上の必要性や社内規程への適合性など、人による判断がすべて不要になるわけではありません。システムで確認しやすくする部分と、人が判断する部分を分けて設計することが重要です。
経理担当者:証憑データを確認・保存し、必要なときに検索
経理担当者にとっては、「電子データとして保存されている」だけでは十分とは限りません。
必要な証憑が経費申請と紐づき、後から日付・金額・取引先等で確認できる状態にしておくことで、通常の経費処理だけでなく、決算や税務調査等で証憑を確認する際にも探しやすくなります。
6.電子帳簿保存法に対応した経費精算で注意したいポイント
電子帳簿保存法に対応した経費精算では、保存方法だけでなく、社内の運用まで含めて整理する必要があります。
紙と電子データを混同して同じ方法で扱わない
最も基本的なポイントは、紙と電子データを同じ方法で処理しないことです。
紙の領収書を電子化する場合はスキャナ保存、電子的に授受した領収書等は電子取引データ保存と、適用されるルールが異なります。特に、
PDFを印刷して紙として保存する → 電子取引データの保存も完了
とはならない点に注意が必要です。まず「どの形式で受け取ったか」を確認できる運用を整えましょう。
単に「保存した」だけでなく検索・確認できる状態にする
電子化の目的を「共有フォルダにPDFを置くこと」だけにすると、必要な証憑を後から探す作業が残ります。電子帳簿保存法には検索に関する要件もあるため、日付・金額・取引先等と証憑を関連づけて管理できるようにすることが重要です。
ただし前述のとおり、一定の場合には検索要件の一部または全部が不要となる取扱いがあります。自社に適用される要件を確認したうえで運用を設計しましょう。
申請者・承認者・経理の社内運用ルールを整備する
電子帳簿保存法対応は、経理担当者だけで完結するとは限りません。たとえば、
- 申請者:紙・電子の証憑を適切な方法で申請する
- 承認者:申請内容と証憑を確認する
- 経理担当者:保存要件や証憑を確認し、適切に管理する
など、それぞれの役割を決めておくことが重要です。
「紙の領収書はいつ撮影するか」「撮影後の原本はいつ処分できるか」「メールで届いたPDFをどこへ保存するか」など、日常業務で迷いやすい場面を社内ルールとして具体化しておくと運用しやすくなります。
インボイス制度の要件と混同しない
電子帳簿保存法とインボイス制度は、どちらも領収書・請求書に関係するため混同しやすい制度です。大まかに整理すると、
| 制度 | 経費精算で確認する主なポイント |
|---|---|
| 電子帳簿保存法 | 帳簿・書類や電子取引データをどのような要件で保存するか |
| インボイス制度 | 仕入税額控除を受けるために、どのような請求書等を保存する必要があるか |
という違いがあります。
そのため、「電子帳簿保存法の要件に沿って保存できている=インボイス制度上も必ず仕入税額控除できる」わけではありません。経費精算では、電子帳簿保存法上の保存方法と、インボイス制度上必要となる記載事項・証憑等をそれぞれ確認することが重要です。
7.電子帳簿保存法に対応した経費精算システムの選び方と「ハーモス経費」の特長
電子帳簿保存法への対応に、経費精算システムの導入が必須というわけではありません。一方、従業員数や経費申請件数が多い企業では、証憑の受領・申請・承認・保存を個別に管理すると、経理担当者や申請者の負担が大きくなる場合があります。
経費精算システムを選ぶ際は、法令への対応状況だけでなく、日常の経費精算業務の中でどのように証憑を管理できるかまで確認しましょう。
経費精算システムを選ぶ際の4つの確認ポイント
主な確認ポイントは以下の4つです。
| 確認ポイント | 確認したい内容 |
|---|---|
| ① スキャナ保存・電子取引への対応 | 自社で扱う紙・電子双方の証憑に対応できるか |
| ② 証憑と申請の紐付け | 領収書等と経費申請を関連づけて管理できるか |
| ③ 保存・検索機能 | 電帳法上必要となる保存・検索等の機能を備えているか |
| ④ JIIMA認証 | 法令要件に対応したソフトを選ぶ際の確認材料として認証状況を確認 |
JIIMA認証は、公益社団法人日本文書情報マネジメント協会(JIIMA)が、市販ソフトウェア等について電子帳簿保存法の法的要件を満たす機能を備えているかを確認する制度です。国税庁も電子帳簿保存法関連ページからJIIMA認証情報リストを案内しています。
ただし、JIIMA認証を取得したシステムを導入するだけで、自社のすべての運用が自動的に電子帳簿保存法へ対応するという意味ではありません。自社の保存対象や業務フローを整理し、必要な設定・運用を行うことが重要です。
「ハーモス経費」はスキャナ保存・電子取引の両方に対応
クラウド型経費精算システム「ハーモス経費」は、電子帳簿保存法のスキャナ保存・電子取引の両方に対応しています。また、「スキャナ保存ソフト法的要件認証」「電子取引ソフト法的要件認証」の双方でJIIMA認証を取得しています。
領収書や請求書をアップロードするとタイムスタンプを付与し、電子帳簿保存法の要件に沿った証憑保存を支援します。
領収書の撮影から申請・承認・証憑保存・検索までを一連の流れで支援
ハーモス経費では、スマートフォンで撮影した領収書からAI-OCRで日付・金額・消費税額・発行元・適格請求書発行事業者登録番号などを読み取り、経費申請に利用できます。
領収書のアップロード時にはタイムスタンプを付与し、証憑をシステム上で保存できます。さらに、経費申請・承認、証憑管理から仕訳データ作成、会計システムへの連携まで、一連の経費精算業務を支援しています。
これにより、電子帳簿保存法への対応だけを独立した作業として追加するのではなく、日常の経費精算フローの中で証憑を保存・管理しやすい運用につなげられます。
紙も電子も。「ハーモス経費」なら経費精算しながら、カンタンに電子帳簿保存法対応が可能です。
【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
電子帳簿保存法への対応とあわせて、経費申請・承認・証憑管理などの業務を見直したい方に向けて、ハーモス経費の機能や料金、導入イメージをまとめた資料をご用意しています。

8.電子帳簿保存法と経費精算に関するよくある質問
- Q1. 紙の領収書は必ず電子保存しなければいけませんか?
- Q2. メールで届いたPDFの領収書を印刷して保存してもよいですか?
- Q3. スマホで撮影した領収書の画像データは保存対象になりますか?
- Q4. 電子帳簿保存法ではタイムスタンプの付与が必須ですか?
- Q5. 電子保存したら紙の領収書はすぐに捨ててもよいですか?
- Q6. クレジットカードの利用明細があれば領収書の保存は不要ですか?
Q1. 紙の領収書は必ず電子保存しなければいけませんか?
A. 紙で受け取った領収書について、電子帳簿保存法によって一律に電子保存が義務付けられているわけではありません。
紙のまま保存する方法と、一定の要件を満たしてスキャナ保存する方法があります。一方、メール添付PDFなど、電子取引で受け取った取引情報については電子取引データとしての保存が必要です。
Q2. メールで届いたPDFの領収書を印刷して保存してもよいですか?
A. PDFを印刷して確認・整理することはできますが、原則として印刷した紙だけを保存して、元の電子取引データを保存しない方法では対応できません。
メール添付PDFなど電子的に授受した取引情報は、電子取引データとして保存する必要があります。一定の場合には猶予措置がありますが、その場合も電子データ自体の保存は必要です。
Q3. スマホで撮影した領収書の画像データは保存対象になりますか?
A. 紙の領収書は、スマートフォンで読み取り、スキャナ保存の要件を満たして保存することができます。
国税庁も、一定の要件を満たすスマートフォンやデジタルカメラ等をスキャナに含めています。ただし、単に写真を撮って端末内へ残すだけでは、スキャナ保存の要件を満たすとは限りません。入力期間、読み取り、真実性・可視性等の要件を確認する必要があります。
Q4. 電子帳簿保存法ではタイムスタンプの付与が必須ですか?
A. すべての場合にタイムスタンプが必須というわけではありません。
電子取引では、タイムスタンプを利用する方法のほか、訂正・削除の履歴が残る、または訂正・削除できないシステムを利用する方法や、訂正・削除防止に関する事務処理規程を整備・運用する方法などがあります。スキャナ保存についても、一定の条件を満たすシステムを利用することでタイムスタンプ要件に代えることができる場合があります。
Q5. 電子保存したら紙の領収書はすぐに捨ててもよいですか?
A. スキャナ保存の要件を満たし、保存した電子データと紙の記載内容が同等であることを確認した後であれば、一定の場合を除き紙の原本を廃棄できる取扱いがあります。
ただし、入力期間を過ぎている場合など、スキャナ保存の要件を満たしていない場合には紙の保存が必要になることがあります。「撮影した=すぐ廃棄」とせず、自社のスキャナ保存の運用ルールに沿って処理することが重要です。
Q6. クレジットカードの利用明細があれば領収書の保存は不要ですか?
A. クレジットカード利用明細があるという理由だけで、領収書等の保存が一律に不要になるわけではありません。
クレジットカードの利用明細データ自体が電子取引の保存対象となる場合がありますが、それとは別に、取引内容に応じて領収書・レシート等の保存が必要になることがあります。また、インボイス制度上、カード会社が発行する一般的な利用明細は、通常、店舗等が交付する適格請求書そのものではありません。電子帳簿保存法上の保存要件と、法人税・消費税等で必要となる証憑を分けて確認しましょう。
9.まとめ|電子帳簿保存法対応は「保存」だけでなく経費精算の流れ全体で考えよう
電子帳簿保存法に対応した経費精算では、まず領収書等を「紙で受け取ったのか」「電子データで受け取ったのか」を確認することが重要です。
紙で受け取った領収書等は、紙のまま保存するほか、一定の要件を満たせばスキャナ保存を利用できます。一方、メール添付PDFやWebサイトからダウンロードした領収書等、電子取引で授受した取引情報については、電子取引データとして保存する必要があります。
また、電子帳簿保存法への対応を「証憑を電子保存する作業」だけとして切り離すと、申請者・承認者・経理担当者に別の作業が生じる場合があります。
領収書の受領 → 申請 → 承認 → 証憑保存 → 検索・確認までを一連の経費精算フローとして捉え、日常業務の中で保存要件を満たしやすい仕組みを整えることが重要です。
経費精算業務の効率化と電子帳簿保存法への対応を検討している方へ
クラウド型経費精算システム「ハーモス経費」では、スマートフォン・AI-OCRによる領収書のデータ化から、申請・承認、電子帳簿保存法に対応した証憑管理、仕訳データ作成、会計システム連携まで、経費精算に関わる一連の業務を支援しています。経費精算業務の効率化を検討している方は、以下のサービス資料もぜひご覧ください。
ハーモス経費について
ハーモス経費(株式会社ビズリーチ)は、2000年に「eKeihi」として提供を開始し、25年以上の実績を持つクラウド経費精算システムです。高精度なAI-OCR、100種類以上の会計システム連携、企業独自の規定や運用に合わせた柔軟な承認フローに対応しています。HRMOSシリーズの累計導入社数は12万社以上※1、ハーモス経費の利用継続率は99.8%※2、サポート満足度は97%※3です。
料金:月額29,000円~(50名の場合)
※1:2026年7月末時点
※2:2025年3月時点
※3:2026年2月〜7月、ハーモス経費利用者を対象としたアンケート調査結果
※本記事は執筆時点の法令・国税庁公表情報をもとに、一般的な情報提供を目的として作成しています。具体的な保存方法や自社への適用について判断が難しい場合は、税理士や所轄税務署等へご確認ください。