経費精算しない社員への対策は?申請しない理由・会社への影響と改善方法を解説
2026.09.03
「締切を過ぎても経費精算を出してくれない」
「毎月同じ社員に何度も催促している」
「締切直前に申請が集中し、月末・月初の経理業務が圧迫されている」
こうした悩みを抱える経理担当者は少なくないでしょう。
経費精算をしない・遅れる社員がいると、単に本人への立替金の精算が遅れるだけではありません。経理担当者による催促や差し戻しが増えたり、月次・決算処理に影響したりする可能性もあります。
一方で、申請が遅れる理由を「本人がルーズだから」「意識が低いから」と考えるだけでは、根本的な解決にはつながりません。入力項目が多い、経費発生時にその場で申請できない、ルールが分かりにくいなど、経費精算の仕組みそのものが申請を後回しにさせている場合もあります。
経費精算しない社員への対策では、催促を増やすだけでなく、「社員が申請しやすく、経理が追いかけ続けなくてもよい仕組み」へ変えることが重要です。
本記事では、社員が経費精算をしない理由から、会社・経理担当者への影響、社内期限を過ぎた場合の考え方、申請遅れを減らすための具体的な改善策まで詳しく解説します。
1.なぜ経費精算しない社員がいる?申請が遅れる5つの原因
経費精算をしない社員がいる場合、まず「なぜ申請されないのか」を整理することが重要です。
「面倒」「忘れる」「忙しい」といった本人の行動だけを見るのではなく、その行動が起きやすくなっている業務上の原因まで掘り下げて考えてみましょう。
【早わかり】経費精算しない理由を構造で整理
| 表面的な理由 | 背後にある原因 | 起こりやすい状態 |
|---|---|---|
| 面倒 | 領収書入力、経路検索、費目選択など作業が多い | 後回しになる |
| 忘れる | 経費発生時に処理できず月末にまとめる | 申請漏れ・領収書紛失 |
| 忙しい | 本業とは別に申請時間を確保する必要がある | 締切直前まで放置 |
| 分からない | 経費対象・上限・申請方法などのルールが不明確 | 迷って申請できない |
| 差し戻しが嫌 | 不備や規程違反を申請前に把握できない | 申請自体が心理的負担になる |
① 入力する作業が多く「面倒」になっている
紙の領収書を見ながら日付・金額・発行元を入力したり、交通費の経路や運賃を検索したり、適切な費目を選択したりする必要があると、経費精算そのものの作業量が増えます。
特に数百円〜数千円程度の少額経費では、「金額の割に申請する手間が大きい」と感じ、後回しにしているうちに失念したり、そのまま自腹で済ませてしまったりするケースも考えられます。
少額だからこそ、「わざわざPCを開いて申請するほどでもない」という心理が働きやすい点には注意が必要です。
② 経費発生から申請まで時間が空き「忘れる」
経費が発生したその場では処理できず、「月末にまとめて申請する」という運用になっていると、支出から申請までに時間が空きます。
時間が経つほど、どこへ行ったのか、何のための支出だったのかを思い出す必要が生じ、領収書の紛失リスクも高まります。
③ 本業が忙しく、経費精算の優先順位が下がる
営業活動や顧客対応、出張など、本来業務を優先する中で、経費精算が後回しになることもあります。
特に申請のためにオフィスへ戻ったりPCを開いたりする必要がある場合、「時間ができたらやろう」と先送りされやすくなります。
④ 社内ルールや申請方法が分からず「迷う」
「この費用は経費になるのか」「どの費目を選ぶのか」「宿泊費の上限はいくらか」「誰に承認してもらうのか」など、申請者自身が多くの判断を求められる運用も申請を遅らせる原因になります。
ルールを知らないというより、正しい申請方法を確認するために毎回調べなければならないこと自体が負担になっている場合があります。
⑤ 差し戻されることへの心理的なハードルがある
何度申請しても入力ミスや規程違反を指摘される運用では、「また差し戻されるかもしれない」と感じ、申請そのものを面倒に感じることがあります。
申請後に不備を指摘するだけでなく、申請前の段階で不足情報やルール違反を把握しやすくすることも重要です。
経費精算を「面倒」と感じる原因は、申請者だけでなく承認者・経理担当者にも存在します。経費精算がめんどくさいと感じる原因と、立場別の負担・解決策については、以下の記事で詳しく解説しています。
2.経費精算しない社員がいると何が起こる?会社・経理・社員への影響
経費精算の遅れは、申請者本人だけの問題ではありません。経理担当者の業務や会社全体の会計処理にも影響する可能性があります。
① 月次の費用を正確に把握しにくくなる
発生している経費が申請されていなければ、経理側から把握できないことがあります。
未申請経費が多い状態では、部門別の費用や予算実績など、管理会計上の数値を把握しにくくなります。
② 月次・決算処理の負担が増えやすくなる
締切後や決算後に経費がまとめて提出されると、経理側では追加の確認や処理が必要になる場合があります。
法人税上、販売費・一般管理費などについては、その事業年度終了の日までに債務が成立していること、具体的な給付原因が発生していること、金額を合理的に算定できることなどが債務確定の要件として整理されています。
そのため、決算をまたいで申請された経費について、「提出された期の費用にすればよい」と一律に処理できるとは限りません。
③ 締切前後に経理業務が集中する
社員が期限直前に一斉に申請すると、経理担当者は短期間に大量の証憑確認や規程チェック、差し戻し対応を行わなければなりません。
申請そのものが遅れるだけでなく、経理側の業務スケジュールにも影響します。
④ 従業員本人の立替負担が長期化する
立替経費を申請しなければ、従業員は自分のお金を会社のために支出した状態が続きます。
少額であっても積み重なれば負担になりますし、「手続きが面倒で自分のお金がなかなか返ってこない」という状態が続けば、会社の制度に対する従業員の不満につながる可能性もあります。
⑤ 内部統制や経費管理が不安定になりやすい
申請が遅れるほど、領収書の紛失や取引目的の失念、例外申請が増えやすくなります。
適切なタイミングで申請・承認・確認する仕組みを整えることは、経費管理や内部統制の観点からも重要です。
3.経費精算しない社員によって経理に発生する5つの負担
経費精算の遅れによって経理担当者には、「未申請者の探索」「催促」「コミュニケーション」「締切直前の集中処理」「差し戻し・修正」という5つの負担が発生します。
「申請を出してください」と連絡する作業だけでなく、その前後にもさまざまな業務が発生しています。
① 未申請者を探す「探索コスト」
② 何度も連絡する「催促コスト」
③ 「嫌われ役」になるコミュニケーション負担
④ 締切直前に処理が集中する
⑤ 急いで出された申請の修正・差し戻しが発生する
① 未申請者を探す「探索コスト」
まず、誰がまだ申請していないのかを確認する必要があります。
Excelやメール、チャットなど複数の情報を確認しながら未申請者を特定している場合、それだけでも手間がかかります。
② 何度も連絡する「催促コスト」
期限前に案内し、期限当日に催促し、それでも提出されなければ個別に再連絡するなど、何度もメールやチャットを送るケースもあります。
③ 「嫌われ役」になるコミュニケーション負担
経理担当者自身が決めたルールではない場合でも、「早く出してください」と社員を追いかけ続けなければならないことがあります。
会社のルールを守ってもらうために、経理担当者が毎月催促する「嫌われ役」になってしまうことは、見えにくい心理的負担の一つです。
④ 締切直前に処理が集中する
催促の結果、期限直前に大量の申請が届けば、経理担当者はそれを短期間で確認しなければなりません。
経理側の業務予定を立てづらくする要因にもなります。
⑤ 急いで出された申請の修正・差し戻しが発生する
締切直前に慌てて申請すると、入力漏れや領収書不足、規程違反などの不備が含まれることがあります。結果として、催促した後にさらに確認・差し戻し・再申請が発生するという二重の負担になりかねません。
つまり、重要なのは「どう催促するか」だけではなく、「そもそも催促が必要になりにくい運用へ変えられないか」という視点です。
4.経費精算の社内期限を過ぎたらどうなる?「3つの期限」を整理
「締切を過ぎた経費は支払わなくてもよいのか」と考える前に、経費精算に関係する期限を分けて整理する必要があります。
経費精算の「いつまで」には、大きく3つの異なる観点があります。
【比較表】経費精算に関する3つの期限
| 観点 | 何を決めるものか | 主な確認先 |
|---|---|---|
| 社内申請期限 | 社員がいつまでに申請するか | 経費精算規程 |
| 法的な請求期限 | 請求権の消滅時効 | 民法・個別事情 |
| 会計・税務上の処理時期 | どの期間の費用として扱うか | 会計・税務ルール |
① 社内申請期限|会社が定める提出ルール
「経費発生月の翌月5営業日まで」など、会社が経費精算規程で定める締切です。
業務を円滑に処理するための社内ルールであり、会社ごとに設定内容は異なります。
② 法的な請求期限|消滅時効との関係
民法166条では一般の債権について、原則として「権利を行使できることを知った時から5年間」「権利を行使できる時から10年間」行使しない場合に時効によって消滅すると定められています。
そのため、社内で定めた申請期限を過ぎたことと、直ちに法的な請求権が消滅することは同じではありません。
一方で、立替経費の具体的な法的性質や時効の起算点などは個別事情にも左右されるため、「どの経費でも必ず5年間会社が支払わなければならない」と一律に断定することも適切ではありません。
③ 会計・税務上の処理時期|どの事業年度の費用として扱うか
従業員がいつ請求できるかという問題と、会社がどの事業年度の費用として処理するかは別の問題です。法人税上の販売費・一般管理費等は、原則として事業年度終了までに一定の債務確定要件を満たすものがその事業年度の損金の対象になります。
年度をまたいで遅れて経費が判明した場合には、金額や状況に応じて経理・税務上の確認が必要になることがあります。
経費精算の申請期限を過ぎた場合の扱いや、民法上の消滅時効、年度をまたいだ場合の考え方については、以下の記事で詳しく解説しています。
5.期限を過ぎて経費精算された場合はどう対応する?
遅れて提出された申請を毎回その場で判断していると、担当者によって対応が変わりやすくなります。
あらかじめ「期限を超えた申請をどう扱うか」という例外ルールも決めておくことが重要です。
遅延理由を確認する
まず、なぜ期限内に申請できなかったのかを確認します。
理由入力欄を設ける、一定期間を超えた申請では理由書を添付するなどの運用も考えられます。
金額や遅延期間に応じて承認方法を決める
たとえば、
- 数日の遅れで軽微な金額なら通常承認+理由入力
- 一定期間を超えた場合は上位承認を追加
- 決算・年度をまたぐ場合は経理責任者等が個別確認
など、段階的なルールを設ける方法があります。これはあくまで設計例であり、自社の内部統制や業務規模に合わせて決める必要があります。
繰り返す遅延への対応を決める
同じ社員が継続的に期限を守れない場合は、本人への個別確認や上長への共有など、一定のエスカレーションルールを設けることも検討できます。
例外承認の記録を残す
例外処理では「誰が・なぜ・どの基準で承認したのか」を記録しておくことも重要です。
担当者の裁量だけに依存せず、後から確認できる状態を整えましょう。
6.経費精算しない社員を減らすための対策
経費精算の遅れを減らすには、「もっと期限を厳しくする」「もっと催促する」といった社員への働きかけだけでは十分とはいえません。
これまで見てきたように、申請が遅れる背景には、入力作業が多い、経費が発生したその場で申請できない、社内ルールが分かりにくいなど、経費精算の仕組みそのものに原因がある場合もあります。
そのため、まずは自社の申請フローを見直し、「入力する手間を減らす」「申請時に迷う場面を減らす」「経費が発生してから申請するまでの時間を短くする」という3つの観点から改善を考えることが重要です。
こうした改善を実現する手段の一つが、経費精算システムの活用です。スマートフォンからの申請やAI-OCR、法人カード・交通系ICカードとの連携、申請内容のチェック、承認ルートの設定などを活用することで、申請者が手入力したり、自分で調べたり、判断したりする場面を減らしやすくなります。
ここでは、社内ルールの見直しと経費精算システムの活用の両面から、経費精算を後回しにしにくい仕組みをつくる方法を紹介します。
「入力」「判断」の負担を減らし申請しやすくする
| 改善の方向 | 減らしたい負担 | 主な改善方法 |
|---|---|---|
| 入力を減らす | 面倒・時間がない | スマホ申請、AI-OCR、法人カード・交通系ICカード連携 |
| 判断・迷いを減らす | ルールや申請方法が分からない | 必須項目設定、金額チェック、事前申請との連携、承認ルート設定 |
| 申請までの時間を短くする | 後回しにして忘れる | スマホからの申請、経費発生後に早めに申請する運用 |
経費精算システムは、こうした「入力」「判断・迷い」「申請までの時間」の負担を減らすための有効な手段の一つです。ただし、システムを導入するだけで申請遅れがなくなるわけではありません。社内期限や経費精算ルールを整理し、実際の運用と組み合わせることが重要です。
具体的には、次のような方法があります。
① スマートフォンでその場から申請しやすくする
経費発生後にスマートフォンから申請できれば、オフィスへ戻ってPCを開くまで待つ必要がありません。
営業先から次の訪問先へ移動する時間や、電車・空港での待ち時間など、ちょっとしたスキマ時間で処理できる環境を整えることで、「月末にまとめて申請する」運用から「発生後に早めに申請する」運用へ移行しやすくなります。
② AI-OCRで領収書の手入力を減らす
領収書を撮影し、日付・金額・発行元などをAI-OCRでデータ化できれば、申請者が一つずつ手入力する負担を減らせます。
AI-OCRを活用した経費精算の仕組みや、従来のOCRとの違い、導入するメリット・選び方について詳しく知りたい方は、以下の記事をご覧ください。
③ 法人カード・交通系ICカードの利用データを活用する
法人カードや交通系ICカードの利用データを経費精算に活用できれば、利用日や金額などをゼロから入力する手間を減らせます。
Suicaなどの交通系ICカードを使った経費精算の方法や、利用履歴の取り込み、私用・物販利用、定期区間との重複などの注意点については、以下の記事で詳しく解説しています。
④ 必須項目・上限等をシステムでチェックする
「この金額で申請してよいのか」「入力漏れがないか」を申請者自身にすべて判断させるのではなく、設定したルールに応じて警告や申請制御を行う仕組みを活用します。
⑤ 設定した承認ルートへ回付する
部門や金額などの条件に応じて承認ルートを設定しておけば、申請者が「誰に承認をお願いするのか」を都度判断する負担を減らせます。
⑥ 社内期限と例外ルールを分かりやすく周知する
システムを導入しても、「いつまでに申請するか」「遅れたらどうするか」が分からなければ運用は定着しません。
申請期限、例外時の手順、必要な証憑などをシンプルに整理して共有しましょう。
AI-OCRやカード連携、申請時のチェックなど、経費精算で自動化・効率化できる業務はほかにもあります。経費精算のどの工程を自動化できるのか、システムと人がどのように役割分担すべきかについては、以下の記事で詳しく解説しています。
7.「催促する運用」から「申請されやすい運用」へ変える
従来の経費精算では、社員が領収書をため込み、期限が近づくと経理が催促し、慌てて申請された内容を差し戻すという流れが繰り返されることがあります。
【Before/After】経費精算の運用をどう変える?
経費精算の申請遅れを減らすには、社員への催促を増やすのではなく、経費が発生してから申請するまでの工程を短くすることが重要です。従来の「記憶と催促に依存する運用」と、システムを活用した「申請されやすい運用」の違いをわかりやすく整理しました。
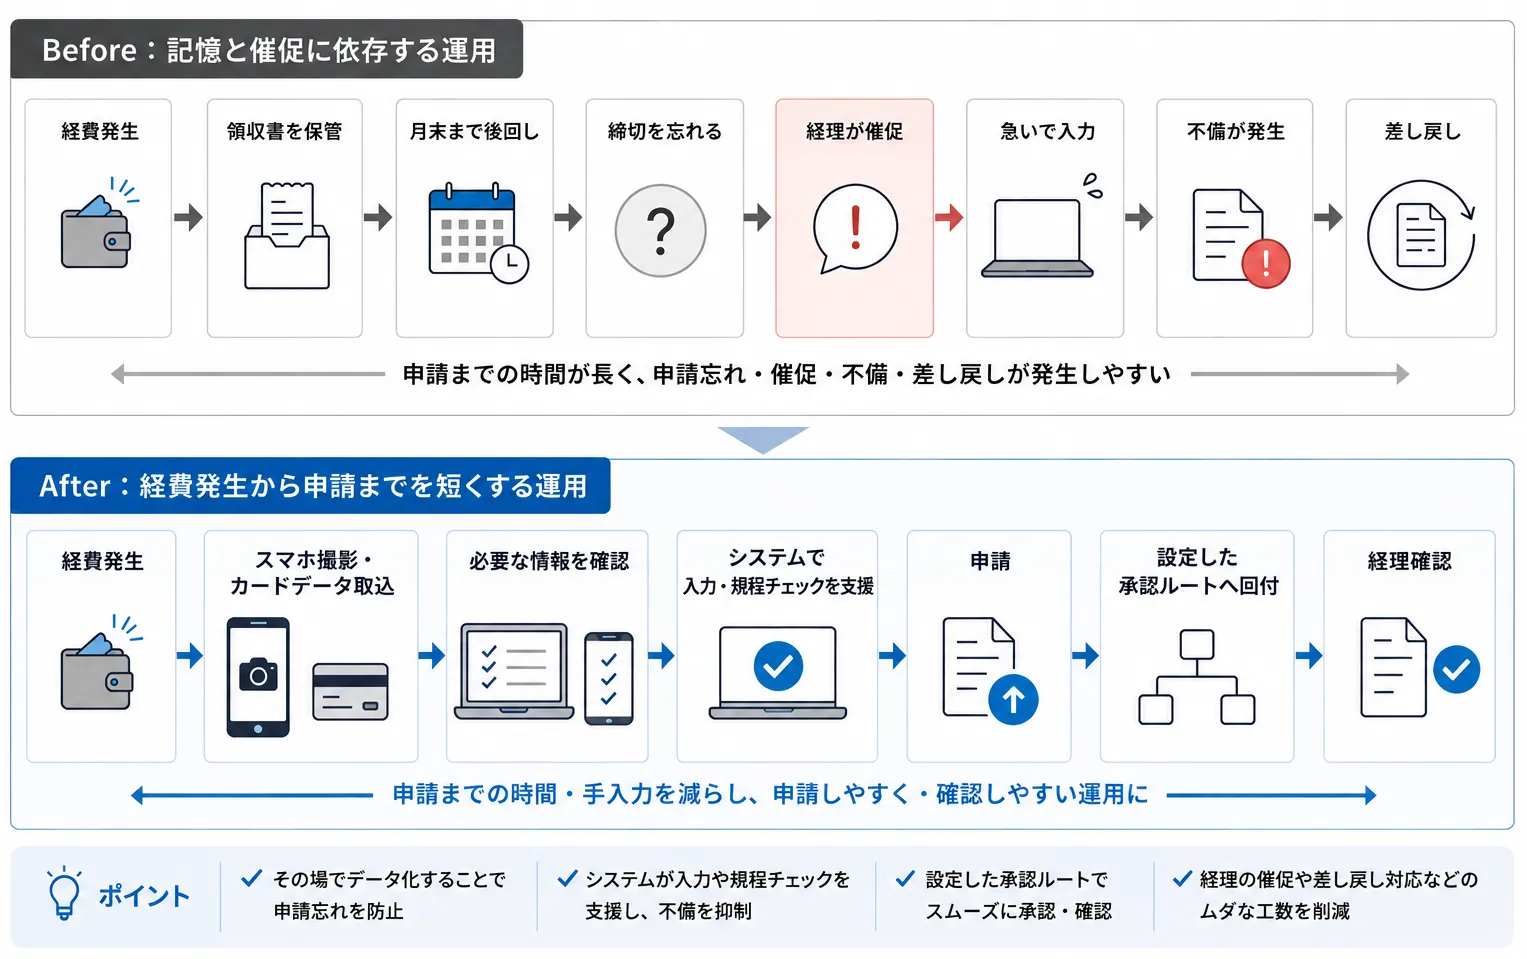
Beforeでは、経費発生から申請までに時間が空くため、申請忘れや経理による催促、不備・差し戻しが発生しやすくなります。Afterでは、スマートフォンやカードデータ等を活用して経費発生から申請までの時間と入力負担を減らし、申請後も設定した承認ルートへつなげます。
8.経費精算におけるシステムと人の役割を分けて考える
経費精算システムを導入すれば、社員が申請しなくなる問題をすべて自動的に解決できるわけではありません。
仕組み化しやすい部分はシステムで支援し、会社・人が判断すべき部分は人が担うという役割分担が重要です。
【役割分担表】システムに任せること・人が担うこと
| 申請されない原因・課題 | システムが得意なこと | 人・会社が担うこと |
|---|---|---|
| 入力が面倒・後回し | 領収書・カード等から申請に必要な情報を取り込み、手入力を減らす | 経費発生後に早めに申請する運用を定着させる |
| ルール・項目が分からない | 必須項目の入力漏れや、設定した金額条件などを申請時にチェックする | 経費対象・上限額などの社内規程を定める |
| 承認先が分からない | 条件に応じた承認ルートへ自動で回付する | 支出の業務上の必要性・妥当性を判断する |
| 領収書をため込む・なくす | スマートフォンから領収書画像を早めに登録できるようにする | 領収書を受領したら早めに登録する運用を定着させる |
| 経理の確認負担 | 入力不備や設定した条件に合わない申請をチェック・警告する | 規程だけでは判断できない例外的な申請を確認する |
| 期限超過・例外 | 遅延理由など、例外処理に必要な情報を記録・回付する | 期限超過を認めるか、社内ルールに基づいて最終判断する |
つまり、目指すべきは「人の判断をなくすこと」ではありません。定型作業や明確なルールは仕組みに任せ、人は例外や妥当性の判断に集中することが、無理のない経費精算運用につながります。
経費精算を仕組み化するには、システムを導入するだけでなく、経費対象・上限金額・申請期限・承認フローなどの社内ルールを整理することも重要です。経費精算ルールの作り方や、ルールをシステムへ組み込む考え方については、以下の記事で詳しく解説しています。
9.経費精算を申請しやすい運用へ変える「ハーモス経費」
経費精算しない社員を減らすには、本人への注意や催促だけでなく、申請時の入力・判断負担そのものを減らす環境づくりも重要です。
クラウド型経費精算システム「ハーモス経費」は、領収書入力から申請・承認・経理確認・会計連携まで、一連の経費精算業務を支援します。
スマホとAI-OCRで領収書入力を効率化
スマートフォンアプリから領収書を撮影し、AI-OCRによって日付・金額・発行元などをデータ化できます。申請者がゼロから入力する項目を減らし、外出先やスキマ時間でも申請しやすい環境を整えられます。
なお、領収書画像からAI-OCRで読み取ったT番号(適格請求書発行事業者登録番号)をもとに、国税庁のデータベースと自動で照合を行います。手作業で検索・確認する負担の軽減につながります。
法人カード・交通系ICカード連携
法人カードや交通系ICカードなどの利用データを活用し、経費申請時の入力負担を減らせます。また、交通費精算では定期区間の控除にも対応しています。「駅すぱあと」を利用した精算時は登録した定期券区間に基づいて運賃を算出し、ICカードでの精算時はカード内の定期判定を参照することで、定期区間分を考慮した精算が可能です。定期区間との二重精算を防ぎやすくし、申請者や承認者の確認負担の軽減につながります。
社内規程に応じたチェックで申請時の迷いを減らす
社内規程に応じた入力項目や、金額制限・事前申請に関するチェックをシステム上で設定できます。設定した条件に応じて警告や申請制御を行うことで、入力不備や規程違反による差し戻しの削減につなげます。
設定した承認ルートに沿って自動回付
所属部署や申請内容、金額などの条件に応じて、ワークフローを自動分岐させ、設定した承認ルートへ回付できます。
承認そのものは承認者が判断しますが、「誰へ回すか」というルート選択をシステムに任せることで、申請者が毎回承認者を判断する負担を軽減できます。
証憑と申請データを一元管理
領収書等の証憑と申請データを紐付けて管理することで、承認者・経理担当者による確認もしやすくなります。
電子帳簿保存法に対応した電子保存・証憑管理
領収書のアップロードと同時にタイムスタンプを付与し、電子帳簿保存法のスキャナ保存・電子取引データ保存に対応した形で証憑をシステム上に保存できます。ハーモス経費は、スキャナ保存・電子取引の双方についてJIIMA認証を取得しています。
仕訳データ作成から100種類以上の会計システム連携まで支援
ハーモス経費は、申請内容をもとに仕訳データを作成し、会計システムへ連携できます。
勘定奉行、弥生会計、freee、マネーフォワード、SAPなどを含む100種類以上の会計システムとの連携実績があり、主要製品向けの標準テンプレートに加え、汎用レイアウト機能を使って企業独自の出力形式にも対応できます。
25年以上の提供実績と利用継続率99.8%
ハーモス経費は、2000年に「eKeihi」としてサービスを開始して以来、25年以上にわたり多様な業種の経費精算を支えてきました。利用継続率は99.8%(2025年3月時点)です。また、Microsoft Azureをセキュリティ基盤に採用し、SAML認証(SSO)やIPアドレス制限にも対応するなど、大企業やグループ企業で求められるセキュリティ・アクセス管理にも対応しやすい環境を整えています。
ハーモス経費で目指す経費精算の仕組み化
ハーモス経費は、スマートフォンやAI-OCR、カード連携などによって申請者の入力負担を減らし、社内規程に応じたチェックや承認ルート設定によって申請時の迷いや不備を抑えやすくします。
申請から承認・経理確認・会計連携までを一連で支援し、経理担当者が社員を追いかけ続ける運用から、社員自身が申請しやすい仕組みへの転換を支援します。
10.経費精算しない社員に関するよくある質問
社員が経費精算をしない理由や、期限切れ・ペナルティに関する疑問など、現場や経理担当者から寄せられやすいよくある質問と回答をまとめました。
- Q1. 社員が経費精算をしない主な理由は何ですか?
- Q2. 経費精算の社内期限を過ぎたら、会社は支払いを拒否できますか?
- Q3. 経費精算の時効は何年ですか?
- Q4. 前年度の経費を遅れて申請された場合はどうすればよいですか?
- Q5. 経費精算しない社員にペナルティを設けてもよいですか?
- Q6. 経費精算を忘れないようにする方法はありますか?
- Q7. 毎月の経費精算の催促を減らすにはどうすればよいですか?
- Q8. 経費精算システムを導入すれば、申請遅れはなくなりますか?
Q1. 社員が経費精算をしない主な理由は何ですか?
A.「面倒」「忘れる」「忙しい」などのほか、入力項目が多い、ルールが分かりにくい、経費発生時にすぐ申請できないといった業務上の原因が考えられます。本人への注意だけでなく、申請フローそのものを確認することが重要です。
Q2. 経費精算の社内期限を過ぎたら、会社は支払いを拒否できますか?
A.社内申請期限と法的な請求権の消滅時効は別の問題です。社内期限を過ぎたからといって、直ちに請求権が消滅するとは限りません。
遅延時の扱いを社内規程に定めつつ、個別事情に応じて法務担当者や専門家への確認も検討しましょう。民法166条には、一般の債権に関する消滅時効の基本ルールが定められています。
Q3. 経費精算の時効は何年ですか?
A.民法166条では一般の債権について、原則として権利を行使できることを知った時から5年、権利を行使できる時から10年という消滅時効が規定されています。
ただし、具体的な立替経費の法的性質や起算点などは個別事情にもよるため、「すべての経費精算が一律5年」とは考えない方が安全です。
Q4. 前年度の経費を遅れて申請された場合はどうすればよいですか?
A.従業員への精算可否と、会社の会計・税務処理は分けて考える必要があります。
法人税上の費用の損金算入時期には債務確定の考え方が関係するため、年度をまたぐ場合は経理担当者や税理士等へ確認しましょう。
Q5. 経費精算しない社員にペナルティを設けてもよいですか?
A.いきなり減給などの不利益な措置を設けるのではなく、まず申請期限や例外ルールを明確にし、申請しやすい環境の整備、本人への個別指導、必要に応じた上長へのエスカレーションなどを検討するのが実務的です。
減給を「制裁」として行う場合は、就業規則との整合性に加え、労働基準法91条による減給額の上限などの制限があります。ペナルティや人事評価への反映を制度化する場合は、人事・労務担当者や専門家への確認が必要です。
Q6. 経費精算を忘れないようにする方法はありますか?
A.月末にまとめて申請するのではなく、経費発生後にスマートフォン等から早めに申請できる環境を整えることが有効です。AI-OCRやカード連携などで入力作業を減らし、「後でやる必要」をできるだけ減らすこともポイントです。
Q7. 毎月の経費精算の催促を減らすにはどうすればよいですか?
A.催促方法だけを工夫するのではなく、申請そのものをしやすくすることが重要です。
スマホ申請や入力負担の削減、分かりやすいルール、申請段階でのチェックなどを組み合わせ、「忘れる・迷う・面倒」と感じる要因を減らすことがポイントです。
Q8. 経費精算システムを導入すれば、申請遅れはなくなりますか?
A.システムを導入するだけですべての申請遅れがなくなるわけではありません。
システムで入力やチェックを支援するとともに、申請期限や例外対応などの社内ルールを整理し、実際の運用とシステム設定を合わせることが重要です。
11.まとめ:社員を催促し続けるのではなく「申請しやすい仕組み」をつくる
経費精算をしない・遅れる社員がいると、「本人の意識を変えなければ」と考えがちです。
しかし、申請を後回しにする背景には、
- 入力作業が多く面倒
- 後でまとめて処理するため忘れる
- 本業が忙しく優先順位が下がる
- 社内ルールが分からず迷う
- 差し戻されることが負担
といった、業務上の原因が隠れている場合があります。
改善するためには、入力を減らす、判断・迷いを減らす、スキマ時間でも申請できるようにする、期限超過時の例外ルールを整える、システムと人の役割を分けるといった取り組みが重要です。
特に、経理担当者が毎月「まだですか」と社員を追いかける状態は、持続的な運用とはいえません。
社員を催促し続ける運用から、社員自身が正しく申請しやすい運用へ変えること。
それが、経費精算の申請遅れと、申請者・承認者・経理担当者それぞれの負担を減らすための第一歩です。
12.【無料ダウンロード】ハーモス経費がわかる基本資料3点セット
機能や運用イメージを詳しく知りたい推進担当者・経理担当者の方に向けて、基本の資料3点セットを無料でご用意しています。

- サービス概要資料:ハーモス経費の豊富な機能一覧や、直感的でわかりやすいシステムの外観・操作画面をご確認いただけます。
- 導入事例集(9つの実例):課題解決やバックオフィス効率化に成功した、ハーモス経費導入ユーザー様のリアルな9つの実例をご紹介します。
- サービス紹介・デモ動画:ハーモス経費でできることを動画でわかりやすく解説。実際のデモ画面を見ながら、運用のイメージを掴んでいただけます。
※本記事は、税務・法律上の一般的な情報提供を目的としており、個別の税務・法律的アドバイスを提供するものではありません。実際の経費精算運用や税務・労務上の取り扱いにあたっては、自社の経費精算規程・就業規則、最新の法令・公的情報を確認し、必要に応じて税理士・社会保険労務士・弁護士等の専門家へご相談ください。